炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:天弘基金投教基地)
2023年,一只可转债的价格从年初的110元左右涨至年末超过300元,涨幅堪比正股。而同一发行人的另一只可转债,却因正股价格持续低迷,始终在100元面值附近徘徊,最终以到期赎回收场。
同一个品种,同一个市场,两种截然不同的命运。
这背后,是可转债最核心的特征:它同时存在于债券和股票两个世界里。
一、可转债是什么:一张有“转换权”的债券
可转债,全称“可转换公司债券”,是上市公司发行的一种特殊债券。
说它是债券,因为它有面值、有票面利率、有到期日,发行方到期要按约定还本付息。说它特殊,是因为持有人在约定期限内,有权按约定价格把它转换成发行公司的股票。
用通俗的比喻:买一张可转债,相当于买了一张债券,同时附赠了一份股票的“转换期权”。正股价格上涨到一定程度,你可以把债券换成股票,这一价格变化会反映在可转债的市场价格上。正股价格持续低于转股价,你可以选择不换股,继续持有债券,等待到期还本付息。
正是这个“可以转换”的权利,让可转债有了两张面孔——一张是债,一张是股。
国内可转债市场自2017年再融资新规后快速扩容,已成为上市公司重要融资工具之一。目前存续可转债超过500只,覆盖制造、金融、科技、消费等多个行业。
二、债性的一面:债券属性构成价格参照
可转债首先是一张债券,这意味着它有一个基于债券特征的价格参照。
无论正股价格怎么波动,只要公司正常履行偿债义务,可转债到期后总要还本付息。这个到期还本付息的安排,构成了可转债的“债底”。市场上有专门的指标来衡量这个参照——纯债价值,也就是把可转债当成一张普通债券,按市场利率折现算出的理论价格。
当可转债的市场价格接近或低于纯债价值时,进一步下行的空间通常相对有限。这也解释了为什么在正股价格大幅下行时,可转债的波动幅度往往小于正股——它还有一个基于债券特征的价格参照在起作用。
票面利率是债性的另一个体现,虽然可转债的票面利率通常低于同期限的普通公司债。发行公司之所以能以较低的利率融资,正是因为附带了那份“转换权”。投资者接受较低的票面利率,以此换取正股价格变化可能带来的市场价格变动。通常可转债的票面利率呈阶梯式递增,第一年可能只有0.3%至0.5%,之后逐年小幅上调,到最后一年达到2%至3%左右。
需要指出的是,基于债券特征的价格参照也不是固定不变的。如果公司基本面出现重大变化,偿债能力受到实质影响,纯债价值也会随之调整。

三、股性的一面:与正股价格联动
如果说债性刻画了可转债的债券特征,那股性就体现了它与正股的关联。
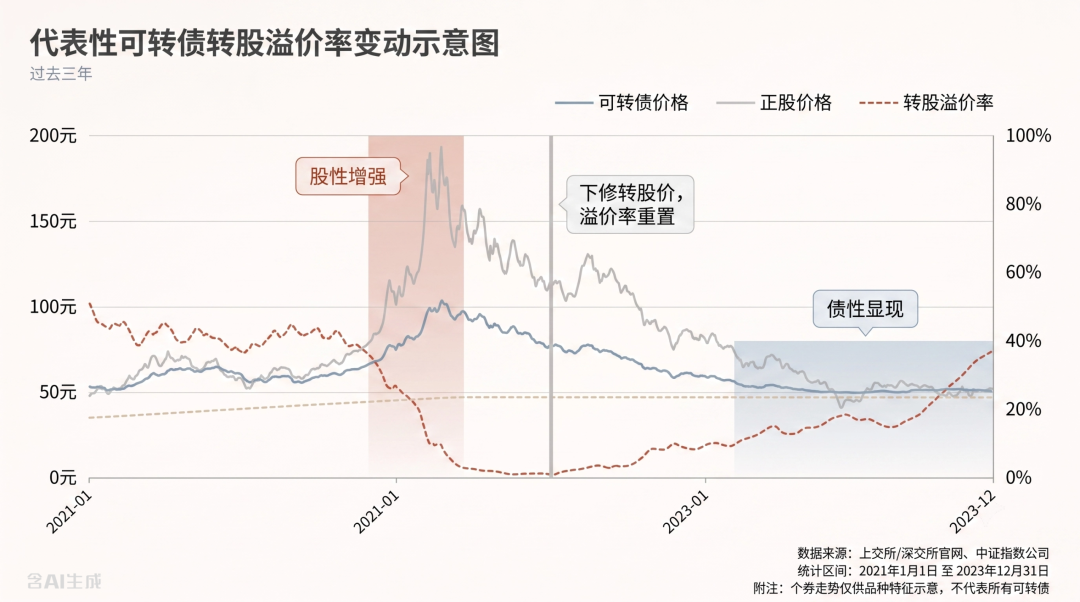
当正股价格上涨,尤其是涨到转股价以上时,可转债的市场价格通常会上涨。此时,可转债的价格走势与正股的关联度上升,债券特征退居次要位置。
衡量股性强弱,有一个核心指标叫转股溢价率。它衡量的是:当前买入可转债,相对于直接按转股价换股,付出了多高的溢价。
转股溢价率越低,说明可转债的股性越强,和正股的价格联动越紧密。转股溢价率越高,说明市场为这份“转换权”支付了相对较高的溢价。
当正股价格大幅超过转股价时,转股溢价率可能趋近于零甚至为负,此时可转债与正股的联动性进一步增强。当正股价格远低于转股价时,可转债价格主要由债券特征支撑,此时正股进一步下跌对可转债的影响通常会减弱。
这就形成了可转债的一种非对称结构:正股价格上涨时,可转债与之联动;正股价格下行时,可转债的债券特征提供价格参照。
但这份非对称结构并非没有成本。它的成本体现在较低的票面利率上——投资者以接受相对较低票息的方式,获取了这一结构特征。
四、几个关键条款:规则决定博弈格局
可转债的募集说明书里藏着几个关键条款,它们决定了一只可转债的博弈格局。
转股价是最核心的条款。转股价一旦确定,就界定了“转换权”的执行价格。正股涨过转股价,转换才有价值。
下修条款赋予发行人在正股价格持续低迷时,主动下调转股价的权利。下调转股价,等于降低了转换门槛,能提升可转债的市场吸引力。对可转债持有人而言,下修往往伴随可转债市场价格的一次重估。但下修是发行人的权利,不是义务,是否行使取决于董事会决策。
强赎条款赋予了发行人另一种权利:如果正股价格持续大幅高于转股价,发行人可以按债券面值加少量利息强制赎回。这实际上是在提示持有人:当前市场环境有利于转股,请关注是否需要在赎回前进行转股或卖出操作。触发强赎通常意味着可转债的“促转股”目的已基本达成,持有人大多会在强赎前选择转股或在二级市场卖出。
回售条款赋予持有人一项权利:如果正股价格长期低迷、发行方又不肯下修转股价,持有人有权在约定时间把可转债按面值加利息卖回给发行方。这是可转债制度设计中保护持有人的一项安排。
这四个条款组合在一起,构成了可转债博弈的完整框架。下修是发行方的“让步”,强赎是发行方的“提示”,回售是持有人的“权利”,转股价是所有博弈的起点。
可转债的“双面人生”,源于它精巧的制度设计。
一面是债券,有面值参照,有到期还本的安排,刻画了一个基于债券特征的价格参照系。一面是转换权,有与正股联动的可能,赋予了它不同于普通债券的价格弹性。
债性提供参照,股性带来弹性。
但这份精巧设计并非没有成本。较低的票面利率,是投资者为这一结构特征付出的对价。从某种意义上说,可转债的运行逻辑正在于此——你用相对较低的票息,换取了一个与正股联动的价格弹性空间。
理解了这个设计逻辑,你就真正看懂了可转债的双面人生。
风险提示:本文含部分人工智能合成内容。基金有风险,投资需谨慎。观点仅供参考,不构成投资建议。过往业绩不代表未来表现。本文内容仅供知识参考,不构成任何形式的投资建议。可转债市场存在价格波动风险、信用风险和条款执行不确定性风险,过往市场表现不代表未来结果。投资者应根据自身风险承受能力、资金期限和财务目标做出独立判断。