炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
最近,A股再次掀起了一波“回购潮”:半个月内新增回购计划的上市公司约280家,拟回购金额上限合计约1362亿元。
而此前的单月最高水平是9月的426亿元,对比之下可见这波回购潮的汹涌。

另外,此次回购潮的一个显著特点是:由光模块、半导体、PCB等硬科技赛道的龙头公司领衔发起,吸引了大量的市场关注。

那么,回购究竟是怎么一回事?一笔回购到底是真金白银回馈股东,还是用上市公司的钱演了一场戏,该如何区分呢?下面我们就具体来说说。
01
关于“回购”
股票回购,说到底是上市公司用自有资金(或借来的钱),在二级市场把自家已经发行的股票买回来。之后这些股票就不再流通在外,成为了“库存股”。
那么,一家公司为什么要做这件事呢?
最直接的原因是:管理层认为自己的股票被市场低估了,与其把现金留在账上,不如用这笔钱把一部分股份收回来。
这其实是公司在向市场表达它对自身价值的判断和信心。

不过,在当前这一轮回购潮的背后,还有两个更具体的推力:
1
一是制度在松绑。2025年修订的《上市公司股份回购规则》将回购价格上限从“前30个交易日均价130%”提至150%,触发条件也明显放宽。
2
二是钱变便宜了。央行设立的回购增持再贷款工具,利率低至1.75%,截至6月末金融机构已发放超过2100亿元。借便宜的钱买自己认为被低估的股票,这个套利空间在财务上是成立的。
02
关键问题:回购股票,然后呢?
理论上,回购能减少公司总股本,提升市场剩余股票的含金量,所以往往被视为一个利好或“股东回馈”。
但其实,回购本身并不自动等于价值创造。一笔回购到底是不是真金白银地回馈股东,还要看它后续的去向:
01
股权激励或员工持股计划
公司把回购来的股票以折扣价授予管理层和核心员工。这是过去很多年A股回购最主流的用途。
但它的经济后果是:股票从市场买回来,总股本暂时减少,一旦授予员工,股份重新回到流通中,总股本恢复原状。如果员工未来在二级市场卖出,还会构成新增供给。
对普通股东来说,这种回购在股本层面的价值增厚是零。
02
注销并减少注册资本
让我们回到每股收益的定义:EPS = 净利润 ÷ 总股本。
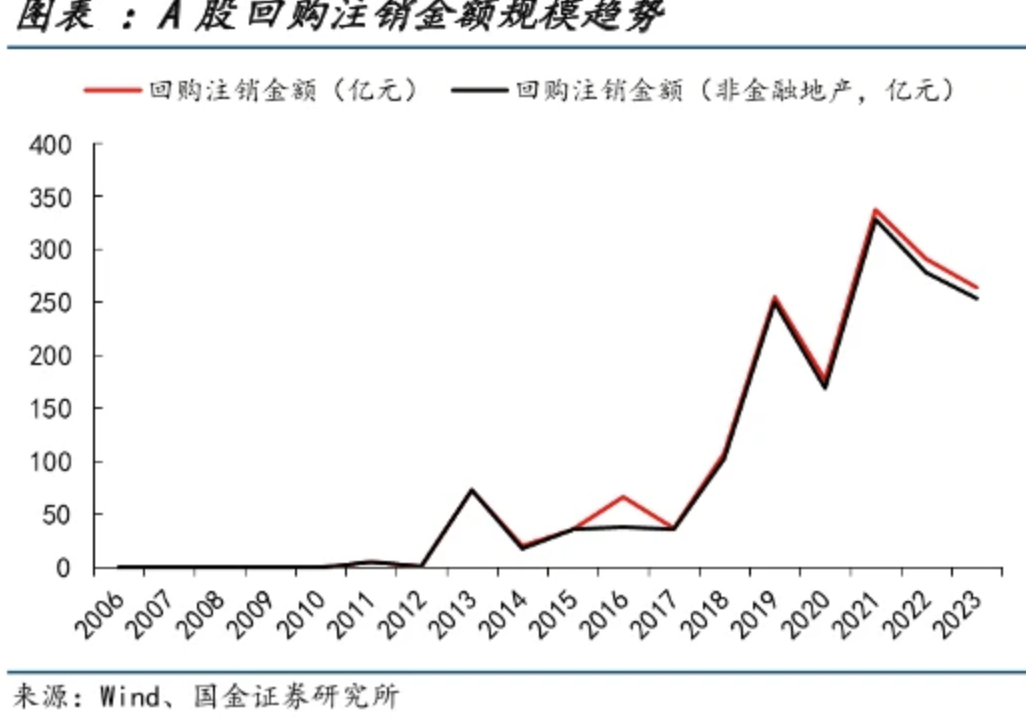
因此,只有在公司把回购来的股票直接注销的情况下,总股本才能真正永久性地减少,每股收益才会实质性增厚,一笔回购才能真正被视为是真金白银的股东回馈。
证监会《上市公司股份回购规则》中也明确规定,只有回购注销才视同现金分红,纳入分红比例计算。
03
回购公告,看三个地方
对普通投资者来说,一份回购公告摆在面前,我们如何判断它的成色和含金量呢?
01
看回购用途
最关键的就是找到“回购股份的用途”部分,只有写明“注销并减少注册资本”的回购,含金量才最高。
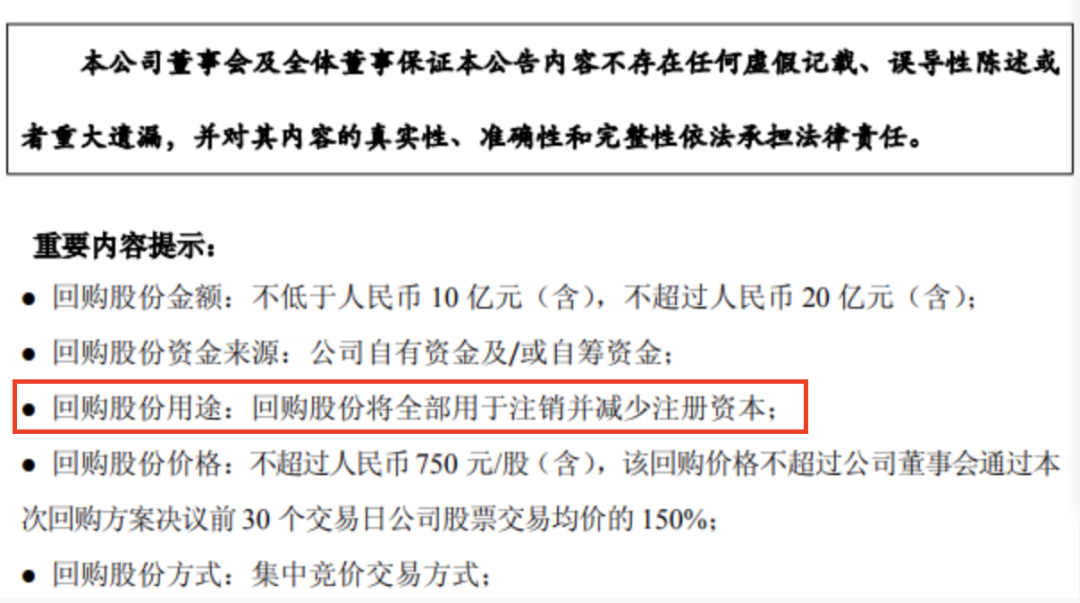
写“股权激励或员工持股计划”的,如我们前面所说,在总股本层面的价值增厚是零,其价值取决于激励条款是否合理、考核是否严格。
而笼统地写“维护公司价值”一类话术的,其诚意和含金量可能就值得商榷了。
02
回购价格上限与当前股价的关系
价格上限是公司愿意支付的最高价,本质上是公司内部对自身价值的定价锚。
如果上限远高于股票现价,就说明管理层认为当前股价显著低于他们愿意支付的水平。
当然,如果回购长期贴着下限执行、金额迟迟不推进,那么“价格上限”也只是一个象征性的数字。
03
钱从哪里来
如果公司是用经营现金流回购,就是“把今天的利润还给股东”;而如果是用借来的钱回购,那是在加杠杆。
再贷款工具提供了低成本资金,本身并不是问题,但如果一家公司的经营现金流不足以覆盖利息和本金,回购就从“股东回报”变成了资产负债表上的杠杆操作。
04
结语
一家公司愿意在股价低位用自有现金流回购并注销股份,本质上是在说:我们认为自己的股票,比现金留在账上更值钱。
当前这波硬科技板块领衔回购潮,恰恰说明最了解产业周期的内部决策者,正在用真金白银为“估值被错杀”的公司投票。
当然,这种行为的最终分量,取决于是否真注销、真执行。回购的终极检验标准,不是公告发布当天的股价反应,而是一年之后总股本有没有真的变少、每股收益有没有真的变厚。