炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:小鱼量化)
—1—
闻泰现状
与AI进行了多轮探讨,总结了以下三点:
1、经营情况
ODM 已剥离、安世境外不并表,现仅剩“安世中国”单主业。2026 前三季营收 20.5 亿(同比-93.11%),亏 6.23 亿,经营现金流转负;境内半导体有毛利、产线在转,但产能爬坡慢、固定成本摊不开。生死线不是破产,是 2026 年报审计能否摘非标、保壳。
2、核心技术与国产替代
功率器件(MOSFET/双极/ESD-TVS/逻辑IC/IGBT)。断供后跳级导入国产 12 英寸晶圆+东莞/无锡封测闭环,双极器件全球首家 12 英寸量产,车规 AEC-Q101/IATF16949 全过,良率 92%+,交付周期压到 4–6 周;MOSFET/逻辑IC 已闭环,晶体管类爬坡中。代价是车规重认证周期 1–2 年。
3、客户在谁手里
上市公司并表口径=安世中国客户。国内为主:比亚迪/吉利/理想/蔚来/小米等车企,汇川/宁德/阳光电源等 Tier1 与储能,AI 服务器电源客户;海外老客户(博世/大陆/大众宝马中国)部分改跟安世中国直签,其余走分销渠道。境外荷兰主体客户不进闻泰报表。
闻泰还在正常经营,如果与安世半导体全面脱轨+国内闭环全部跑通,应该是一家年营收40~60亿元的半导体公司。这比以前经历过的那些垃圾可转债的正股强太多了。闻泰面临的最主要问题还是:年报审计能否摘非标、保壳。

—2—
加仓+分散
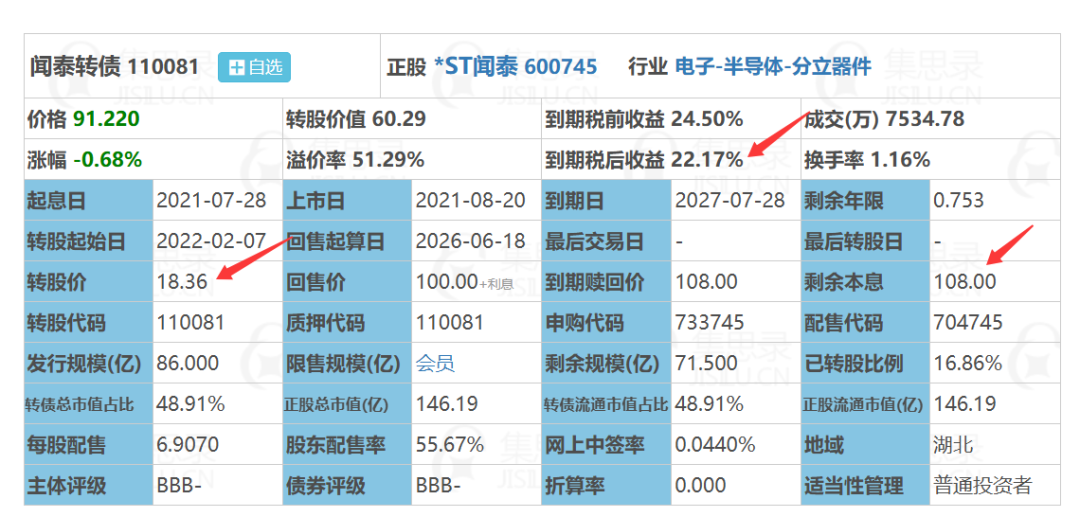
闻泰转债在今年4月和5月总计买入300张,成本约92元/张。期间一度涨到了近120元,后来我也没咋关注。这不,近期跌到了我的成本线附近。决定再买点。

其实呢,价格就反应了一切,历史上那些垃圾债,动辄跌到五六十元,闻泰这一轮仅仅跌倒了90元附近,所以并没有那么悲观。
现在*ST闻泰股价为11.03元,转股价为18.36元,11.03/18.36=60%,已经达到了下修转股价的条件(85%),还有4天就触及回售条款了(70%),好多人分析闻泰肯定是没有那么多钱全部回售的,毕竟70多亿呢,大概率会下调转股价,拭目以待吧。
附交易记录:

可转债具有一定的安全性
对于像闻泰科技这样的公司,小鱼肯定是不会介入正股的,即使没有安世半导体荷兰事件,我也不会参与,因为闻泰科技的分红少,股息率也极低,不满足高股息的特性。
相比于投资正股,投资可转债的安全性要显著提高。这几年小鱼投资了百余只可转债,对于正股的基本面指标我是给于相当高的比重,极其重视基本面的研究,具体到闻泰科技,并没有那么差,业务还在推进,不是那么容易退市。况且还有不断下修转股价的保护。
分散极其重要
闻泰转债小鱼还是花了一点时间看了一些资料,对于其他的标的,无论是高股息,还是可转债,可能几分钟就能看完一家,主张低估+分散+不深研的形式来投资。
这里重点强调,即使前边说了这么多,极限情况下如果归零了怎么办,通过分散组合投资来解决。另外闻泰转债毕竟是问题债,小鱼的上限给的不会很高,最多500多张,最多给5万元的上限。这样,即使真有问题,小额刚兑也能保护投资者。