炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:嘉财万贯)
一周高频数据回顾
1、价格
油价继续上涨:布伦特原油周五升至 116 美元/桶附近,创五个月新高。上涨主要由地缘溢价驱动:美伊陷入耐力博弈,美方增派第三个航母打击群并与以色列制定中期选举后新一轮打击方案,伊朗威胁将反击范围扩大至波斯湾沿岸能源设施,胡塞武装多轮袭击沙特阿美原油设施。供给端美国原油库存连续三周下降、利比亚出口管线关停两座油田减产形成补充。周初特朗普豁免对俄制裁一度令布油回落,但未能扭转涨势。
金价大幅下挫:伦敦金现全周累计下跌 4.07%,周五正式失守4000 美元整数关口,创逾四个月来最差单周表现。下跌主要由于油价飙升推升通胀预期,叠加科技股与 AI 概念股抛售触发追加保证金、流动性挤兑下金银遭被动卖出。

2、生产
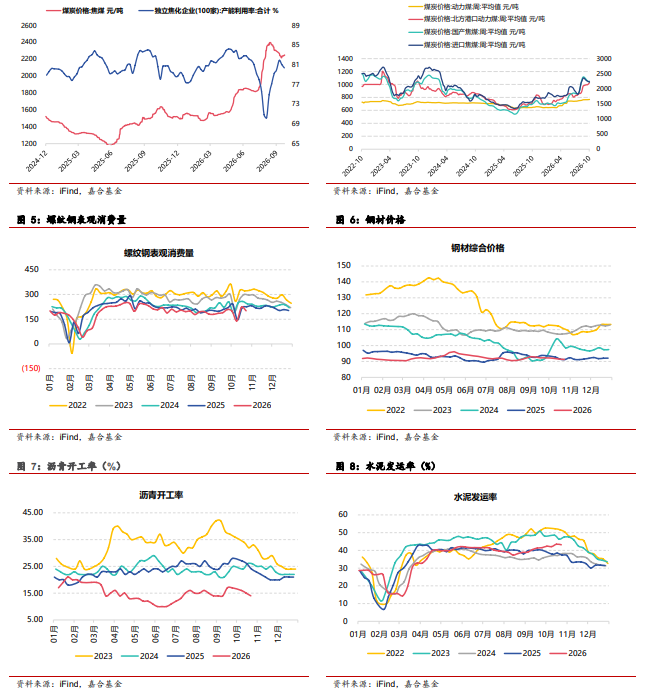
煤焦博弈加剧:周一河北等地主流焦企发起首轮提涨,但钢厂抵触情绪明显,提涨暂未落地。焦煤上涨驱动减弱,山西煤矿复产保供方向不变、蒙煤甘其毛都口岸通关有回升预期,供应边际改善压制价格;但低库存与冀中某复产煤矿再发事故对价格形成托底。
钢价震荡偏弱:钢厂亏损约束供给,螺纹产量微增,高炉开工率与日均铁水产量均边际回落,库存延续去化,但"金九银十"需求落空、成交量周环比回落,淡季临近价格支撑不足。
开工率小幅回落:开工率多数回落,实物工作量修复放缓。水泥发运率、沥青开工率环比均有不同程度放缓。

3、需求
港口吞吐量回升:港口吞吐量回升,扭转 10 月以来连续两周下滑态势。监测港口完成集装箱吞吐量环比上升 1.1% 、货物吞吐量环比上升 0.5% ,节后运输活动有所恢复,出口对生产端仍有支撑。运价方面,CCFI 综合指数环比下降 2.4% ,BDI 环比下降 1.5% 。
车市走弱:10 月 1-18 日全国乘用车零售 78.9 万辆,同比下降 26%,新能源零售 52 万辆、渗透率65.9%。第三周日均零售4.7 万辆、同比-29%,回升力度边际转弱。增长主要来自国庆车展、地方补贴与车企旺季促销,但高油价下燃油车消费超预期低迷。

4、地产
新房成交同比回落:新房成交环比、同比双双回落,30 大中城商品房日均销售面积同比-21.4%。分能级看一线、二线同比跌幅明显,三线城市环比有所回升,节后网签冲量效应消退。
全国二手出售挂牌价回踩:上周二手房出售挂牌量、挂牌价指数双双回落,其中挂牌价指数在三周平台期后再度出现回踩。

5、农产品
农产品价格延续回落:农产品价格延续回落,农产品批发价格 200 指数环比下降 1.3% 。节后消费进入空档期,批发价继续下探。
猪价持续探底:全国外三元标猪均价刷新三季度以来新低,生猪期货主力合约周度结算价大跌 9.5% 。节后消费进入空档期、腌腊备货迟迟未启动,而养殖端出栏积极性不减、生猪屠宰均重攀升强化供应,市场看跌情绪浓厚。


一周流动性回顾
上周央行公开市场逆回购投放 5910 亿元,到期 5290 亿元,MLF 投放 7000 亿元(本月到期 9000亿元),上周央行公开市场净投放 7620 亿元。R001 收于 1.31%,较前一周上行 0.76BP,R007 收于1.37%,较前一周下行 0.85BP,资金价格低位稳定。上周央行如期开始投放隔夜逆回购,短端资金换锚逐步推进,资金价格也处于隔夜逆回购和 7 天逆回购价格之间,理论上符合央行当下的合意水平。往后来看,当下资金价格与新锚点价格之间的差值已被大幅压缩,且基于现在债券市场环境央行预计不会维持过于宽松的债券市场资金环境,短期资金价格进一步下探的空间十分有限,跨月时点不应多度押注资金价格的进一步走低。


债券市场回顾
利率债
长端利率债下行暂缓,乐观情绪扩散。上周 1 年期国债收益率上行 0.94BP 至 1.18%,1 年期国开收益率下行 2.64BP 至 1.35%;10 年期国债收益率收于 1.64%,下行 0.80BP,10 年期国开收益率收于1.67%,下行 1.35BP。长债乐观情绪收敛,但现实利好环境未发生较大转变,多数利差被进一步压缩。
上周外部环境变化主要是能源价格进一步上行以及风险资产持续承压,且政策端并未有新政策落地,避险情绪带动下债券市场走势仍然偏强。长端利率债受到央行关注后下行趋势暂缓,但更多资金由于避险需求的涌入使得其他类型的债券做多力量仍然充沛,国开与国债利差、地方债与国债利差都出现了进一步的压缩。往后来看,外部环境剧烈变化的环境短期很难有所改善,资产价格也难免出现大幅波动,在期限利差和信用利差均在资金推动下被大幅压缩的情况下进行中性配置是更加稳妥的选择,进一步押注利率下行的胜率难以得到可靠保证。


信用债
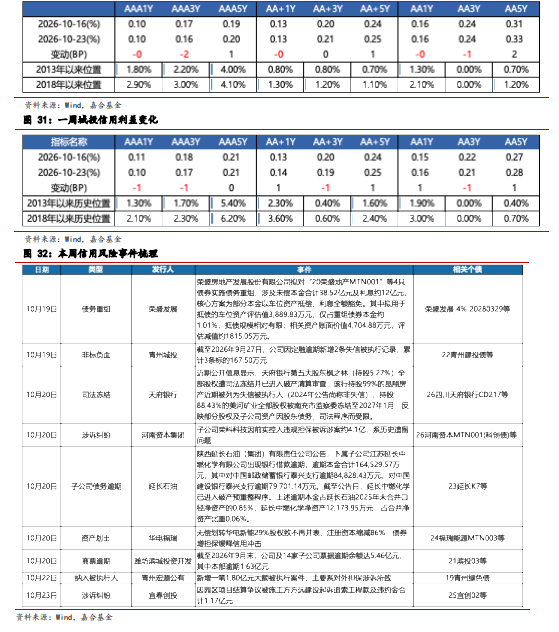
上周(10.19-10.25)一级市场信用债发行量 4934.30 亿元,总偿还量 4310.42 亿元,净融资 623.89 亿元。分评级来看,上周高评级AAA 发行占比回落至 66.80%,AA+发行占比回落至 9.36%。期限结构来看,1 年内发行金额占比 24.37%,中长期限发行占比回落。上周 8 只债券取消或推迟发行,合计规模53.00 亿元。


上周产业债收益率普遍下行,其中 1 年期各等级和 3 年期 AAA 等级收益率下行幅度最大(3bp);城投债收益率普遍下行,其中 1 年期 AAA 等级收益率下行幅度最大(4bp)


信用利差方面,产业债信用利差涨跌分化,除 5 年期各等级信用利差走阔外,其余均持平或收窄,其中 3 年期 AAA 等级信用利差收窄幅度最大(2bp);城投债信用利差涨跌分化,变动均在1bp 内。

风险提示:
本文件中的内容及观点仅供参考,不构成对投资者的任何投资建议,嘉合基金管理有限公司(以下简称“嘉合基金”)或嘉合基金的相关部门、雇员不就本文件涉及的任何投资作出任何形式的风险承诺或收益担保,也不对任何人使用本文件内容而引致的任何损失承担任何责任。
嘉合基金在本文件中的所有观点仅代表嘉合基金在本文件成文时的观点,嘉合基金有权对其进行调整。本文件转载的第三方报告或资料(若有),转载内容仅代表该第三方观点,并不代表嘉合基金的立场,嘉合基金不对其真实性、准确性或完整性提供直接或隐含的声明或保证。除非另有明确说明,本文件的著作权为嘉合基金所有。未经嘉合基金的事先书面许可,任何个人或机构不得将此文件或其任何部分以任何形式进行复制、修改或发布。如转载、引用或刊发,需注明出处为"嘉合基金",且不得对本文件进行任何有悖原意的删节或修改。