10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:嘉财万贯)
一周高频数据回顾
1、价格
油价继续上涨:国际油价继续上涨,布油重新站上百美元整数关口。行情由地缘风险与美国原油库存超预期去库共同驱动。地缘层面,霍尔木兹海峡、亚丁水域航运风险升温,叠加俄炼油设施遇袭,市场对原油供应中断的担忧加剧;中东局势紧张推升区域冲突升级预期。库存端,美国原油库存大幅超预期回落,受飓风扰动墨西哥湾油气生产拖累,国内原油产量与进口同步下滑。尽管 IEA 计划落地此前释储方案中剩余储备投放,但储备释放的供给增量,难以对冲持续走高的地缘风险溢价。
贵金属窄幅震荡:周初受美元偏强压制,周三一度下探创近两月新低,随后避险买盘带动收复失地,全周累计下跌 0.68%。美联储褐皮书指出高油价已广泛推升物价压力,下次议息会议将于10 月 27-28 日举行,短期金价缺乏方向性驱动。

2、生产
焦煤跌势放缓:焦炭第二轮提降 10 月 12 日全面落地、累计降幅 200-220 元/吨,焦企利润压缩至盈亏边缘,第三轮提降预期仍在但深跌空间收窄;前期大跌后产地竞拍涨多跌少、部分优质主焦煤成交回暖,供给边际修复但复产节奏偏慢。动力煤受大秦线检修与冬储备货升温支撑。
钢价窄幅震荡:钢价窄幅震荡、小幅走弱,螺纹钢均价走弱。钢厂亏损制约供给,螺纹产量、产能利用率、高炉开工率均边际回落,弱需求下去库持续性仍待观察。
水泥发运率走强:开工率节后普遍回升,实物工作量随复工修复。水泥发运率走强,水泥价格指数逆势上行,沥青开工率边际回落,但北方施工开始接近收尾、终端需求趋弱,地产基建实物工作量仍偏弱


3、需求
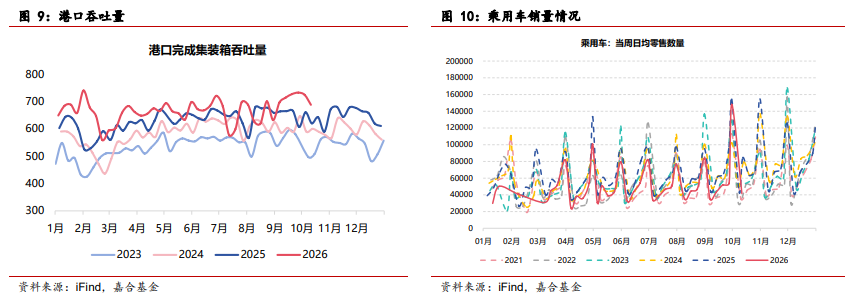
港口吞吐量回落:10 月 5 日-11 日监测港口完成货物吞吐量 26104 万吨、环比下降 2.91% ,集装箱吞吐量 688.5 万标箱、环比下降 5.06% ,假期因素拖累明显。运价方面,CCFI 报 1922.64、环比上涨0.5% ,东南亚、美东、美西航线分别涨6.6% 、2.6% 和 3.1% ,欧线跌3.9% ,美强欧弱格局延续;BDI大幅回落 13.91% 至 2511 点。
车市热度边际回升:10 月 1-11 日全国乘用车零售同比跌幅收窄,主要受国庆车展、地方补贴与车企旺季促销拉动影响。
4、地产
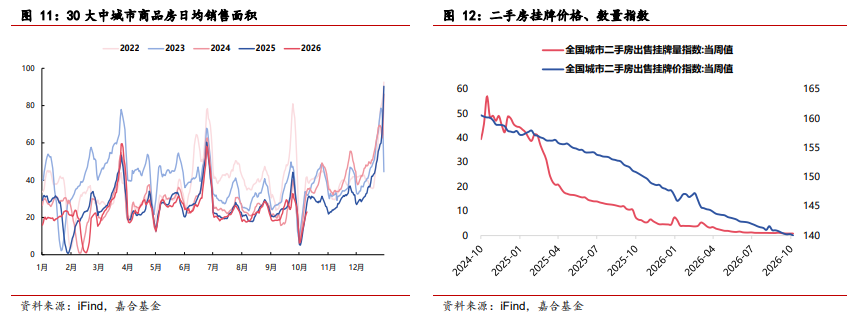
新房成交同比回落:30 大中城市商品房当周成交面积同比-26.9%,受二线城市拖累较深,二线城市同比跌幅走扩至 42.8%。
二手房成交修复:二手房成交修复,12 城二手房成交同比 10.1%,一线城市中北京二手房同比 0.1%、上海二手房同比 41.7%,深圳二手房同比-12.8%。
5、农产品
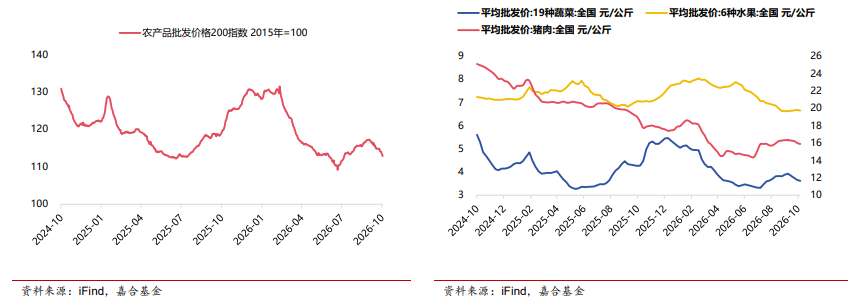
农产品价格延续回落:农产品批发价格 200 指数环比下降,节后消费支撑减弱、节前备货透支效应显现。蔬菜、水果平均批发价分别环比下降 1.60% 和 1.04% 。
猪价先抑后稳:生猪期货主力合约周初大幅下探后于周末止跌企稳,现货均价延续磨底。行情由节后需求季节性走弱与出栏放量共同驱动。需求端,国庆假期后屠宰开工率回落,腌腊、年底备货等季节性消费尚未启动,猪肉消费进入阶段性空窗;区域上北方产区偏弱、南方相对坚挺,价差有所拉大。供给端,节后养殖户与集团场集中出栏,猪源流通加快,期货周初跟随现货补跌。

一周流动性回顾
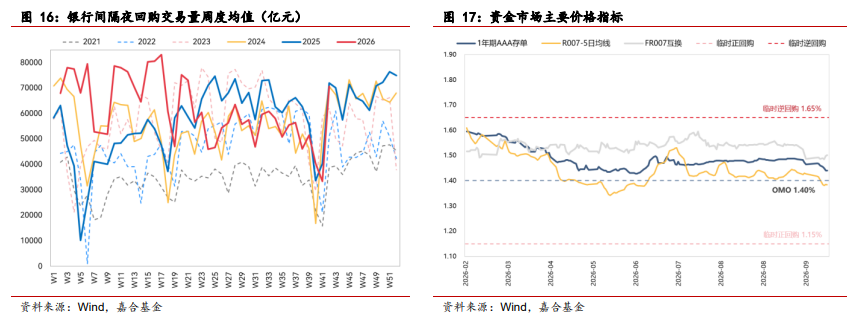
上周央行公开市场逆回购投放 3020 亿元,到期 2760 亿元,买断式逆回购超额续作 2000 亿元,央行公开市场净投放 1740 亿元。R001 收于 1.31%,较前一周上行 1.81BP,R007 收于 1.38%,较前一周上行 5.07BP,资金价格低位略有回升。上周资金面能否稳定在低位成为市场关注重点,从结果来看,隔夜资金价格维持在 1.40%以下且周内逐日走低,资金供给宽松格局持续,市场短端资金价格正逐渐向隔夜逆回购水平靠拢,已呈现出结构性降息的状态。结合近期央行多场合表态将继续实施适度宽松的货币政策,预计未来短端资金价格将维持在低位震荡。

债券市场回顾
利率债
政策预期叠加风险偏好回落助推债市走强。上周 1 年期国债收益率下行 4.44BP 至 1.17%,1 年期国开收益率下行 1.81BP 至 1.38%;10 年期国债收益率收于 1.65%,下行 3.69BP,10 年期国开收益率收于 1.69%,下行 6.18BP。临近政策时点,债券市场对于适度宽松货币政策的进一步落实有较高预期,同时全球风险资产承压,债券市场短期获得资金流入,债券收益率快速下行。
近期基本面偏弱成为市场关注的主要话题,虽然 PMI、通胀和出口读数维持在健康甚至较好水平,但内需体感热度下降得到越来越广泛的共识,市场对于未来进一步的政策有较高期待。同时,央行近期频繁公开表态将坚持适度宽松的货币政策,利率的调整和提高货币供应成为市场主要预期方向,结合资金面相较前期明确走低,市场预期不断加强。此外,虽然美联储进入加息阶段,但美国国债收益率在加息过后逐渐走低,主要原因是风险资产价格的剧烈调整,影响了市场的风险偏好,传导至国内也带动了债券收益率的进一步走低。往后来看,近期央行已经对利率下行幅度有所注意,隔夜资金价格也已贴近隔夜逆回购水平,债券收益率下行速度最快的阶段已接近尾声,未来可能存在的利好落地能够带来的下行幅度有限,进而转入低位震荡阶段,等待下一轮政策博弈阶段。


信用债
上周(10.12-10.18)一级市场信用债发行量 5023.23 亿元,总偿还量2857.74 亿元,净融资2165.49 亿元。分评级来看,上周高评级AAA 发行占比回落至 67.98%,AA+发行占比回升至 9.80%。期限结构来看,1 年内发行金额占比 20.99%,中长期限发行占比回升。上周 2 只债券取消或推迟发行,合计规模15.00 亿元。


上周产业债收益率普遍下行,其中 3 年期 AA+和 AA 等级收益率下行幅度最大(4bp);城投债收益率普遍下行,其中 3 年期 AA+等级和 5 年期 AA 等级收益率下行幅度最大(4bp)。


信用利差方面,产业债信用利差普遍持平或走阔,其中5 年期 AAA 等级信用利差走阔幅度最大(3bp);城投债信用利差普遍走阔,其中 5 年期 AAA 等级信用利差走阔幅度最大(3bp)


风险提示:
本文件中的内容及观点仅供参考,不构成对投资者的任何投资建议,嘉合基金管理有限公司(以下简称“嘉合基金”)或嘉合基金的相关部门、雇员不就本文件涉及的任何投资作出任何形式的风险承诺或收益担保,也不对任何人使用本文件内容而引致的任何损失承担任何责任。
嘉合基金在本文件中的所有观点仅代表嘉合基金在本文件成文时的观点,嘉合基金有权对其进行调整。本文件转载的第三方报告或资料(若有),转载内容仅代表该第三方观点,并不代表嘉合基金的立场,嘉合基金不对其真实性、准确性或完整性提供直接或隐含的声明或保证。除非另有明确说明,本文件的著作权为嘉合基金所有。未经嘉合基金的事先书面许可,任何个人或机构不得将此文件或其任何部分以任何形式进行复制、修改或发布。如转载、引用或刊发,需注明出处为"嘉合基金",且不得对本文件进行任何有悖原意的删节或修改。