10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
2026年,免费短剧已经成为互联网用户时长争夺的主战场。
今年8月监测数据显示,国内月度使用时长TOP50应用中,抖音系产品总时长份额达到41.8%。其中红果短剧用户日均使用时长约125分钟,抖音112-120分钟,均显著高于微信82-85分钟的单日人均时长。
在此背景下,腾讯国庆买量,第四次布局短剧赛道——狠推绿泡泡短剧。不同于前三次偏内容侧的试水,绿泡泡深度嵌入微信小程序生态,以免费广告模式、社交分发机制直面红果。
需要注意的是,这次腾讯的目标并非短期“打败”红果,而更像是想要守住用户时长的基本盘,在免费短剧市场打造独立于抖音集团的第二增长极。
01
短剧从内容产品,变成互联网平台的时间主战场
短剧是近几年内容市场的“奇迹”,在短短几年内成长为千亿级规模。
依托强反转、高密度钩子的爽感叙事,叠加极低的观看门槛,短剧尤其是占比50%的免费短剧迅速收割下沉市场,强势占据中老年群体的碎片化与整块休闲时间。
QuestMobile数据显示,截至2026年7月,红果短剧独立App日活达到1.68亿,同比增幅107%,已经超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台日活总和,成为抖音集团抢夺用户时长的核心武器。
更令人绝望的是,抖音集团已经跑通完整闭环——番茄小说供给IP,抖音短视频切片引流,用户被钩子吸引后跳转红果看全集,广告收入反哺买量,叠加AI加速内容制作,形成“IP-短视频种草-独立App承接-广告变现”的成熟链路。
这套算法驱动的流量模型,让红果占据独立短剧App市场近90%份额,大量短剧制作方高度依赖抖音系流量,渠道议价权集中在单一平台手中。
而对腾讯而言,危机不在于用户流失,而在于用户社交网留在微信,娱乐时间与广告收益却持续外溢。微信作为国民级社交底座,手握海量潜在短剧用户,但是过去一直没有官方统一的短剧入口,大量流量散落在第三方小程序。
用户时长被抖音系持续收割,直接挤压腾讯广告生态的增长空间,这是腾讯必须下场的核心动因。
02
腾讯四次短剧布局复盘:绿泡泡有什么新作战思路?
绿泡泡并非腾讯第一次试水短剧,前三次布局,本质上都没有切入免费短剧的核心战场,也没有充分利用微信社交关系链:
第一次,十分剧场(2021):腾讯视频内的精品微短剧品牌,主打付费分账,曾跑出《招惹》这类爆款。但产品依附长视频App,用户心智属于腾讯视频,没有独立短剧入口,错失免费短剧爆发窗口。
第二次,火星短剧社(火星观剧,2025):微信小程序短剧产品,依托腾讯视频存量剧集,付费剧转免费,依旧以长视频思维运营,没有建立社交裂变分发机制,起量乏力。
第三次,“短剧”官方小程序(2025年6月上线):微信原生短剧小程序,属于绿泡泡前身,长期冷启动,资源投入有限,未大规模推广。
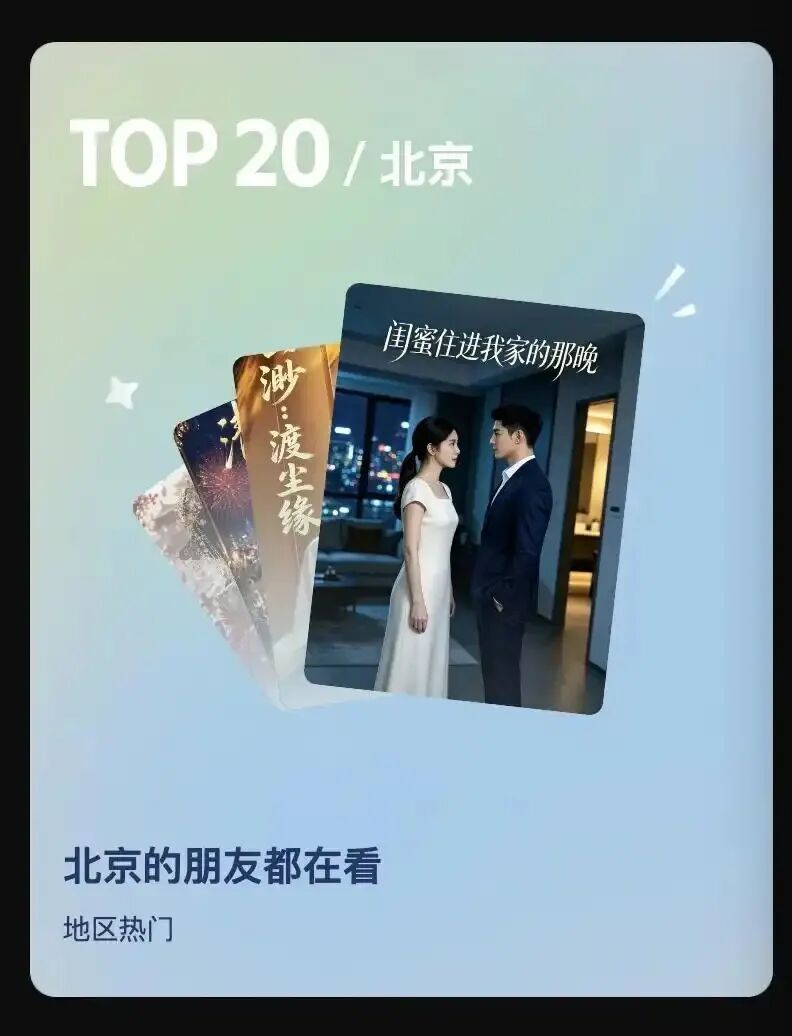
第四次,绿泡泡短剧(2026年7月上线,由“短剧”小程序更名),腾讯彻底改变策略,以微信小程序作为载体,下注社交分发策略,主打“免费好剧,一点就看”,全部剧集免费观看,依靠剧集间隙广告变现。产品支持悬浮小窗播放,微信消息弹窗无需退出观看页面,一键转发好友、社群,把微信最核心的社交关系链作为分发引擎。首页专门设置“朋友在看”推荐位,好友观看行为直接参与内容推荐,形成和红果纯算法推荐完全差异化的分发路径。

腾讯方面表示,为提供个性化内容,会收集用户的浏览、观看、分享、点赞、评论、收藏等记录,以及朋友看过的剧目。经过程序分析后,平台会预测用户的偏好,朋友在看什么,直接影响给相关用户推什么。
内容模式上,绿泡泡不做自制剧,采用联合发行模式,引入第三方短剧制作方剧集,平台负责流量、分发、广告商业化。为吸引上游供给,腾讯推出激励政策,达标优质新剧最高可实现广告收入90%现金分成+10%广告金配套,用更高分成吸引短剧团队开辟第二发行渠道,降低行业对抖音系的单一依赖。
03
绿泡泡的战略内核:防守优先,伺机进攻
目前看来,绿泡泡首要任务,是挖掘微信生态内还没有被短剧唤醒的存量用户。
微信拥有海量中老年、下沉用户,这正是免费短剧的核心受众。但这部分人群此前的刷剧行为发生在红果,用户从微信跳转至外部App,注意力脱离腾讯生态。
绿泡泡把短剧放在微信内部,零下载门槛,看完剧可以直接回到聊天界面,观看、社交在同一个生态闭环完成,减少用户向外迁移的动力。
它瞄准的不是已经深度沉迷红果的重度短剧用户,而是两类人群:一是知道短剧但还没有下载红果的微信用户;二是轻度短剧用户,碎片时间随手刷剧,不愿意单独打开独立App。这部分用户被留在微信生态,时长和广告收益就不会被抖音系拿走,完成“止损”,稳住腾讯系整体用户时长大盘。
不过,如果仅仅是防守,不足以支撑腾讯投入资源做买量、激励和产品迭代。
未来,绿泡泡的进攻分为两层:
第一,争夺上游内容话语权,打破红果的渠道垄断。当前短剧行业,大量制作方项目高度依赖抖音系买量投放,流量成本持续走高,项目亏损率居高不下。绿泡泡提供一条新的发行渠道,优质短剧可以在红果之外,依托微信社交裂变实现低成本传播。当更多内容方选择双平台发行,红果独家内容的优势会被稀释,短剧行业从“单一平台主导”向双平台格局演变,这也是资本市场看好短剧上游公司的重要原因。
第二,挖掘短剧大盘新增用户。免费短剧市场仍有增量,还有大量网民尚未养成刷短剧习惯。红果靠投放买量获客,成本越来越高;而微信社交分发天然具备裂变属性,爆款短剧通过社群、好友分享低成本破圈,触达那些不会主动下载红果App的潜在用户。社交裂变是腾讯独有的武器,也是绿泡泡区别红果最核心的竞争力。
04
绿泡泡还有几大考验
1.小程序形态的天然局限
独立App可以全屏沉浸式观看,用户打开就是刷剧。微信小程序受制于微信平台规则,推送、后台留存、沉浸体验都弱于独立App。用户一旦因工作等退出小程序,再次打开的唤醒成本更高,很难复制红果那种连续数小时刷剧的重度使用场景。
2.内容爆款供给的竞争
短剧的核心永远是内容钩子。当前头部爆款大量集中在红果,很多制作方优先把独家内容给到抖音系。尽管高分成政策可以吸引内容方入驻,但要持续产出现象级爆款,还需要时间积累。同时AI短剧快速崛起,内容同质化、套路化问题,两个平台都需要面对。
3.用户心智建立难题
红果已经建立“看免费短剧就打开红果App”的用户心智。绿泡泡作为微信小程序,用户打开动机往往是“别人分享给我,点开看一看”,而不是主动打开专门刷剧。如何把被动分享用户,转化为主动打开、高频刷剧的用户,是长期挑战。
4.监管与行业周期风险
短剧行业持续受到内容监管约束,剧情尺度、题材审核会持续影响平台内容池。同时行业内卷加剧,买量成本波动,广告市场环境变化,都会影响商业化效率。
05
短剧竞争进入“第二局”,胜负不是非此即彼
绿泡泡短剧的登场,印证了免费短剧已经从一个内容品类,升级为平台战略级战场。
这场对决的胜负标尺,不是绿泡泡何时追上红果的日活与时长,而是腾讯能否把微信社交分发的优势转化为稳定的用户习惯、持续的爆款供给,最终在抖音系主导的免费短剧市场,撕开一道足够稳固的缺口。
未来免费短剧的格局大概率不是你死我活,而是“红果果绿泡泡”双平台共存。
而整个短剧赛道的下一阶段竞争,必然是决胜精品化。
随着AI让创作门槛降低,更多创作者涌入,内容必然出现井喷。
而同质化问题早已成为行业顽疾,势必要迎来一波受众审美的掀桌。
后续可能是一个一九定律的短剧时代,即只占产量一成的精品短剧获得九成流量。