10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:华安ETF)
市场的至暗时刻,往往孕育着配置机会
2026年7月以来,全球科技成长赛道经历了一轮深度回调。美股AI硬件板块高位回落,韩国综合指数因存储板块重挫多次触发熔断,A股在4-6月TMT极致狂欢后,7月迎来科技赛道集体调整,部分AI细分板块回调幅度接近30%。国庆假期后,市场进一步承压,上证指数一度跌破3800点,创业板、科创板跌幅居前。
当前,市场正在穿越回调余波,创业板50指数估值重回性价比区间。相比于6月创业板50指数PE一度涨至48倍、近十年分位数超过60%,近期回落至约28倍、近十年12%分位,意味着历史上估值超过88%的时间都高于当前水平。与此同时,创业板50指数2026年上半年归母净利润增速高达48%,ROE长期维持在15%-20%高位——估值在压缩,盈利在增长,这种“高盈利消化估值”的组合,恰恰是长期投资者最值得关注的配置窗口。
华安基金首席指数投资官许之彦曾在7月以“过满则溢”四个字精准点出本轮回调的本质:“在我22年的投研生涯里,从未见过半年时间把全年的行业收益差全部打满的行情。”当赛道里的优质标的普遍涨到99分的位置,市场还在要求它们考100分,这种超出极限的预期本身就蕴含着回调动力。但“过满则溢”的下一句,往往是“否极泰来”。当市场情绪从亢奋回归理性,当估值从高位回落至历史低位区间,创业板50所代表的AI算力与新能源双轮驱动主线,正在重新显现出长期配置的价值。
01
回调归因:
交易层面的再平衡,而非基本面的逆转
本轮科技成长板块的调整,需要从四个层面来理解。
第一,绝对收益兑现的自然规律。部分AI细分赛道年内涨幅翻倍,个别个股涨幅超200%,大量累计获利盘在7月密集了结,叠加1500亿左右的融资盘集中平仓,指数出现短期快速回落是市场运行的必然结果,没有任何力量可以逆转为“只涨不跌”的单边行情。
第二,海外行情的过度传导。韩国作为全球存储产业的核心聚集地,其市场在6月就已开启调整,随后美欧资金逐步从高位获利的AI硬件标的中撤离,这股压力顺着全球产业链传导至国内相关赛道,放大了A股科技板块的调整幅度。国庆假期后,一则海外券商关于CPO/光模块潜在限制措施的研报引发板块大幅回调,但该研报属于研究机构对潜在政策的“假设推演”,并非FCC正式公布的规则,实际影响被市场情绪放大,且FCC限制最可能从3.2T代际落地,而非全面封杀,对中际旭创、新易盛等光模块龙头利空有限。
第三,极致分化的资金结构反噬。上半年大资金集体从沪深300等传统权重赛道撤离,全部集中押注AI单一主线,市场结构失衡到极致后,一旦多头力量出现边际松动,资金的集中出逃必然形成类似弹簧被压到极限后的强反抽,进一步加剧了波动。
第四,美债利率高企压制科技股估值。真正压制科技估值中枢的,是全球无风险利率的抬升。美联储官员释放偏鹰信号、叠加美国PMI数据超预期走强,市场集中抛售美债,10年期美债收益率一度站上5.1%关口、触及近19年新高,5年期收益率自2007年以来首次突破5%。长端利率的上行抬升了全球无风险利率中枢,对高估值成长方向的压制最为直接。
但同时,中观产业趋势和宏观基本面并未发生明显变化。A股科技股调整并不意味着AI产业景气已经发生趋势性逆转。国内部分AI硬件龙头股价与美股相关产业链龙头走势的短期背离,可能更多来自A股的交易结构、筹码问题,以及市场对海外消息、限制政策和美债利率的敏感度,而不是企业基本面和行业发展逻辑发生变化。
02
创业板50:
全球高竞争力高端制造的浓缩载体
当前创业板50的结构呈现出极其健康的双轮驱动格局:64%仓位集中在光模块、PCB等AI出海产业链核心标的,26%左右布局新能源赛道龙头,剩余小部分覆盖金融科技与创新药,完全由市场自然形成。
创业板50四大科技赛道
 数据来源:Wind,截至2026/10
两大主线不仅不是孤立的,还正在形成越走越强的共振效应:
在AI算力赛道,创业板50几乎包揽了全球光模块80%以上的产能对应的中国龙头企业,它们深度嵌入英伟达等海外科技巨头的核心供应链,完全是市场化竞争中跑出来的全球领军者,产业链话语权极强。且当前的AI发展仍处在基础设施建设期,后续从硬件建设往应用层扩散的过程中,创业板存量标的极多,将持续有新的代表性企业纳入指数,后续成长空间尚未完全打开。
龙头公司基本面扎实:中际旭创2026年上半年实现归母净利润136.51亿元,同比增长242%,已超过去年全年;新易盛上半年归母净利润75.29亿元、同比增长91%;天孚通信上半年归母净利润12.04亿元、同比增长34%。(数据来源:公司2026年中报,个股不做投资建议)
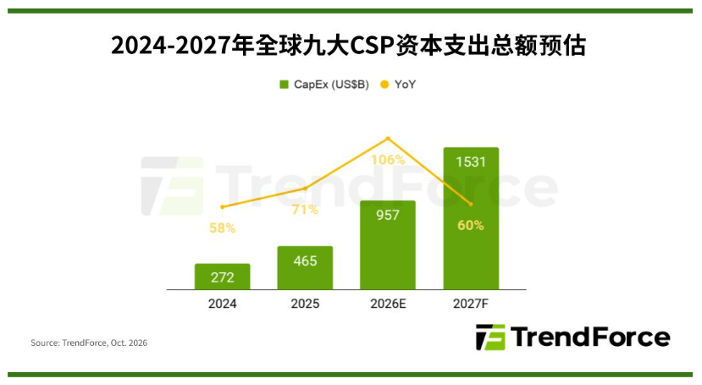
产业端,据TrendForce集邦咨询2026年10月14日最新研究,2026年全球前九大CSP(云端服务供应商)资本支出总额预估逾9570亿美元、同比增幅达106%,2027年有望突破1.5万亿美元、年增约60%;AI服务器出货量2026年预计年增32.2%,2027年再增约36%,AI服务器产值2027年将跃升至近9200亿美元、年增幅超过90%。
在新能源赛道,经历过去两年的“反内卷”出清,行业已经从无序价格战进入盈利修复通道:头部企业通过锁定上游资源、合规化定价、淘汰落后产能,毛利率和净利润正在逐季改善。中国新能源企业的全球竞争优势是不可撼动的,当前市场或过度透支了悲观预期。更重要的是,AI算力数据中心的爆发式建设带来了海量的电力消耗需求,而中国的光伏、储能、锂电企业刚好是全球新能源基础设施的最强供给方,AI与新能源的交集正在持续拓宽,两条主线完全不是互斥关系,而是形成了1+1>2的协同效应。
龙头盈利持续修复:宁德时代2026年上半年实现营业收入2769亿元、同比大增55%,归母净利润433亿元、同比增长42%,在碳酸锂均价上行的成本挤压下仍保持24%的毛利率,经营现金流净额达602亿元,体现了现金流优于净利润的高质量经营特征。
03
估值分位:
创业板50已进入历史性低估区间
“便宜是硬道理。”当估值分位跌至历史低位区间时,继续悲观的风险收益比已经不划算。截至2026年10月,创业板50指数PE(TTM)约28倍,处于近十年12%分位——这意味着过去十年中,超过88%的时间估值都高于当前水平。
创业板50指数历史估值PE-TTM与近十年分位数
 数据来源: Wind,截至2026/10
如果把估值想象成一根弹簧,那么当前它正被压缩到一个相当极限的位置。需要说明的是,低估值并不等同于“马上上涨”,估值回归需要盈利兑现与情绪修复的共同作用;但从风险收益比的角度看,在极端低估区间继续单边悲观,往往并不是一笔划算的选择。
04
宏观政策面:
市场制度红利持续释放
财政政策:5500亿结存限额落地,增量政策持续加码
财政部安排使用地方政府债务结存限额5500亿元,其中2500亿元专项债明确投向“六张网”等新建项目,节奏快于市场预期。财政部明确下一步将“有力有效实施更加积极的财政政策”,支持全方位扩大国内需求、推动科技创新和产业创新。财政支出的边际加码,为经济增长提供了增量支撑。
货币政策:降准降息空间仍在,流动性环境友好
央行9月下调PSL利率25BP,新增再贷款额度7000亿元;MLF净投放2000亿元,国债买卖持续加码。机构普遍认为四季度仍有降准空间,财政支出、专项债及政策性金融工具的投放有望加快,对A股形成流动性利好。相对宽松的流动性环境,也有利于成长板块的估值修复。
资本市场制度红利:创业板改革深化,增量资金入市渠道拓宽
2026年4月10日,中国证监会正式发布《关于深化创业板改革 更好服务新质生产力发展的意见》,标志着新一轮创业板系统性改革落地,是一套兼顾“标的质量、交易效率、投资便利”的系统性组合拳:
● 交易端:引入做市商制度,推进实时成交确认与盘后固定价格交易机制,既方便大额资金运作,也提升了ETF交易便捷度;
● 准入端:针对新兴产业和未来产业增设第四套上市标准,设置“市值+营收+研发”多元指标,并将IPO预审机制落地,持续为创业板指数注入优质标的;
● 工具端:明确创业板相关ETF、期权及股指期货的扩容,将吸引长期机构资金入场,带动指数估值修复;
● 资金端:《公开募集证券投资基金运作管理办法(征求意见稿)》发布,将进一步降低权益基金设立门槛、畅通资金入市渠道,并明确允许基金投顾配置创业板ETF。
制度红利的持续释放,正在为创业板构建一个“优质标的不断注入、交易效率持续提升、增量资金渠道不断拓宽”的良性生态。这对以创业板50指数为代表的创业板核心资产而言,是中长期的重要利好。
05
“汉堡配置法”:
用均衡思维穿越震荡期
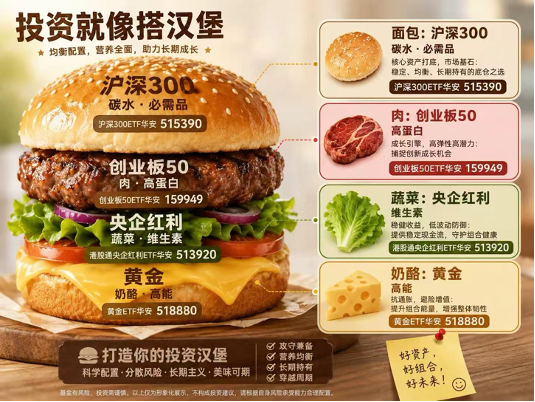
面对市场大幅波动下投资者普遍“怕踏空、怕套牢”的两难心态,华安基金提出了一套通俗易懂的“汉堡配置法”,让普通投资者可以轻松构建适配当前市场的均衡组合:
第一部分是底层碳水,即华安沪深300ETF(515390)这样的核心宽基,作为组合的基本盘,覆盖A股最核心的全行业龙头,不管后续市场风格如何轮动,都能守住收益底。
第二部分是优质蛋白,也就是高弹性的科技成长资产,华安创业板50ETF(159949)作为代表,是兼顾盈利确定性与赛道景气度的核心权益仓位,满足投资者对硬科技成长行情的收益需求。
第三部分是维生素,即港股通央企红利ETF(513920)这类低波动高股息资产,在科技赛道出现大幅回调时,红利资产能够提供反向对冲,平滑组合整体波动,让持仓体验更加平稳。
第四部分是提味奶酪,也就是黄金ETF,作为跨周期的战略压舱石。过去两年市场对黄金的认知早已发生质变:美元信用持续下行、全球央行连续21个月增持,黄金已经彻底摆脱单纯的“事件驱动避险工具”定位,成为“美元信用看跌期权”类的长期战略资产。
汉堡配置组合
结语:
在别人恐惧时,保持理性的勇气
“过满则溢”是市场情绪的自我修正,“否极泰来”是价值规律的回归。创业板50当前所处的,正是一个“溢后回稳、否极将泰”的关键窗口:估值回落至近十年12%分位的历史低位,盈利却以近50%的增速向上生长;核心产业赛道的景气度与业绩确定性持续验证,资本市场改革红利持续释放,ETF资金正以“越跌越买”的姿态逆势流入。对于投资者而言,与其在恐慌中追逐短期涨跌,不如以“汉堡配置”的均衡思维,将创业板50作为组合中优质蛋白,用定投的方式分批布局,耐心等待产业趋势与估值修复的共振。市场的钟摆从不会停在极端,那些在悲观中锚定价值的人,终将等到周期的回响。
风险提示:以上基金产品风险等级均为R4(中高风险),基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。
