炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:嘉财万贯)
一周高频数据回顾
1、价格
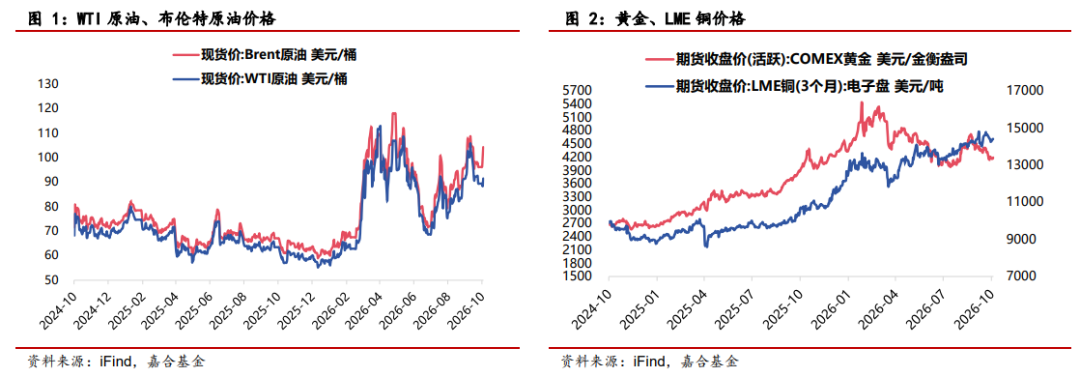
油价高位震荡:节后油价先涨后稳、高位震荡。周初国际能源署同意加快释放储备,油价一度收低;周四受霍尔木兹海峡油轮接连遇袭及飓风"伊萨亚斯"致墨西哥湾约 130 万桶/日停产影响,油价一度冲高;周五特朗普承诺中期选举前不攻击伊朗、地缘溢价有所收敛,油价有所回落,周线仍小幅收涨。
贵金属探底回升:周三美联储 9 月会议纪要偏鹰、10 年期美债收益率升破 5.36%创 2002 年以来新高,伦敦金一度跌至 4066 美元/盎司的两月低位;随后美债拍卖顺畅、收益率回落,叠加美元涨势暂歇,金价连续反弹,周五收复4185 美元,周线收涨。央行连续23 个月增持黄金、9 月购金 21 吨,对金价底部形成支撑。
2、生产
焦煤价格延续弱势:节后焦煤现货延续偏弱。山西煤矿复产节奏加快、保供预期发酵,线上竞拍多以降价流拍为主;焦炭第二轮提降即将落地,钢焦企业按需采购、需求走弱确定性较强。期货受原油化工大涨带动反弹。
钢价节后承压:节后钢价先跌后稳、整体承压。假期累库明显,螺纹社库环比增加,表观消费量环比回落,产量维持近四年低位。焦炭提降落地后成本支撑松动,短期钢价偏弱震荡,关注节后复工去库节奏。
开工率节后延续分化:开工率边际回落,受到假期因素影响,实物工作量待节后复工修复。


3、需求
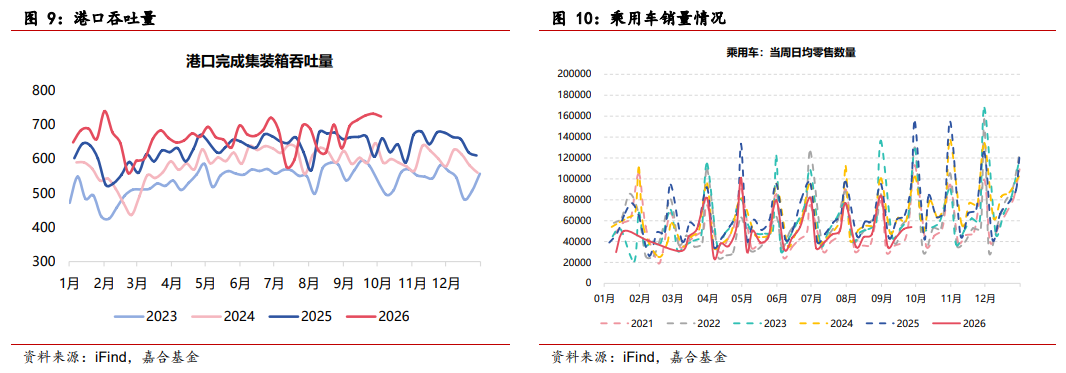
港口吞吐量假期回落:国庆当周监测港口完成货物吞吐量环比下降 3.6% 、同比下降 1.2% ,集装箱吞吐量 725.2 万标箱、环比下降 1.1% ,但同比仍增长 9.7% 。
车市需求较弱:9 月 1-27 日乘用车零售 125.8 万辆、同比下降 29%,车市需求疲弱。
4、地产
新房成交节后回升:国庆假期重点 25 城新建住宅日均网签面积同比增长 33.8%。节后首周一线城市新房周度成交面积环比同环比双双回升,二、三线城市同比仍明显负增长,市场延续 K 型分化。
二手房成交回暖:国庆假期一线楼市热度回升,置换链条激活。国庆假期一线楼市热度回升,改善置换链条显著激活。上海 9 月二手住宅网签约 2.4 万套,成交规模创近六年同期新高;上海链家研究院监测,国庆假期二手房门店成交量同比上升 44%。深圳贝壳研究院数据显示,国庆假期二手房实时签约量同比大增 63%。

5、农产品
农产品价格延续回落:农产品批发价格 200 指数环比下降 0.5%,节后消费支撑减弱,节前备货透支后食品价格整体走弱。
猪价低位震荡:节后猪价冲高回落、低位震荡。9 月 30 日创近三月低点后,国庆初期集团缩量叠加二育入场,外三元均价连涨 3 日;节后出栏恢复、供给压力显现。压栏及二次育肥猪源陆续释放、集团场降价走量,生猪供应充裕压制价格,市场关注 10 月中下旬气温回落后腌腊备货对猪价的底部支撑。

一周流动性回顾
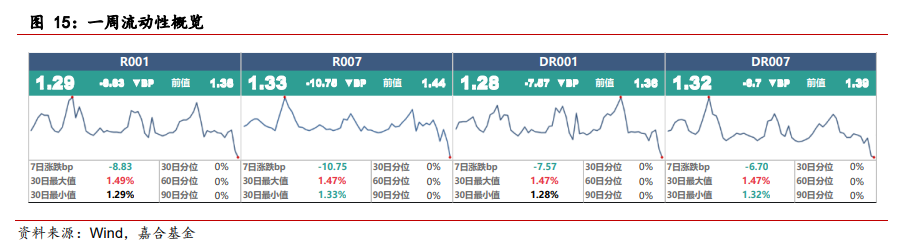
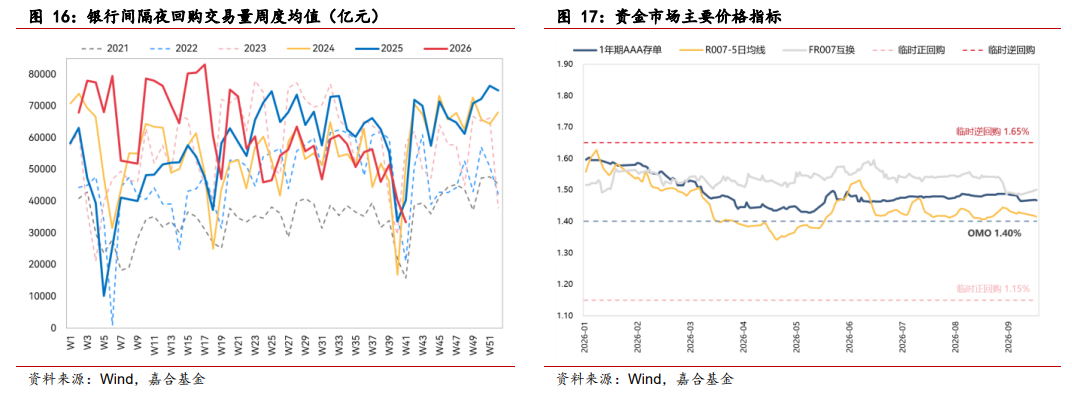
上周央行公开市场逆回购投放 6080 亿元,到期 18205 亿元,买断式逆回购超额续作 2000 亿元,央行公开市场净回笼 10125 亿元。R001 收于 1.29%,较前一周下行 8.83BP,R007 收于 1.33%,较前一周下行 10.75BP,资金价格跨季后进一步回落。央行进一步加大中长期资金投放呵护流动性,同时节后债券市场由于对宽信用政策的担忧观望情绪浓厚,杠杆水平进一步回落,资金供给上升需求下降导致资金价格进一步回落。综合来看,虽然 PSL 利率已率先调降,但市场仍有进一步降准降息的预期,短期需观察当下资金价格水平是短期供需错配所致还是正在形成新的中枢。
债券市场回顾
利率债
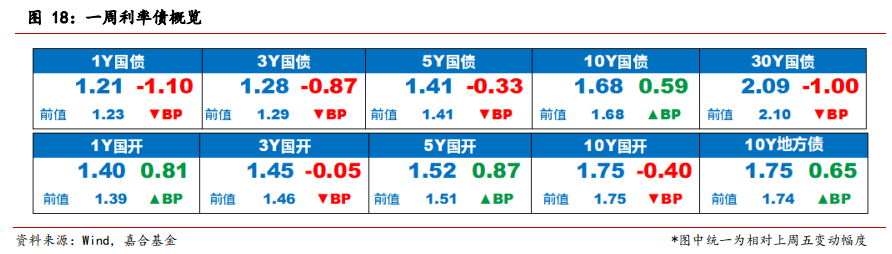
资金面宽松带动债券市场情绪转好。上周 1 年期国债收益率下行 1.10BP 至 1.21%,1 年期国开收益率上行 0.81BP 至 1.40%;10 年期国债收益率收于 1.68%,上行 0.59BP,10 年期国开收益率收于 1.75%,下行 0.40BP。季度初资金价格的快速回落不仅提高了杠杆收益,也侧面说明进一步宽松的可能性仍存,债券市场情绪转好,广谱收益率下行。
节前出台的稳增长政策虽然涉及 PSL 利率调降,但更多是针对宽信用堵点的疏通,债券市场前期对于政策的乐观情绪有所回落。国庆假期和节后期间,官方多次发声指向更多逆周期政策尚在途中,结合跨级后资金价格快速回落,未来货币政策的宽松程度再度打开想象空间,叠加风险资产的短期走弱提高了债券资产的关注程度,债券收益率从节前震荡偏弱再次转强。往后来看,基本面偏弱的症结仍在需求偏弱,基于时效性角度短期刺激可能以投资拉动为主,宽信用程度较前期将会出现明显变化,但宽信用路径更加值得关注。如果内生性居民、企业信贷扩张偏弱,而主要依赖政府投资,债券作为其主要工具较难有利率大幅上行的可能,需保证融资利率能够坚实覆盖其未来收益。而如果以居民、企业中长期贷款为信用扩张主力,对于债券市场长期走势将有明显压制。从目前的政策导向上来看,前者发生的概率较高,债券市场利好环境仍存。

信用债
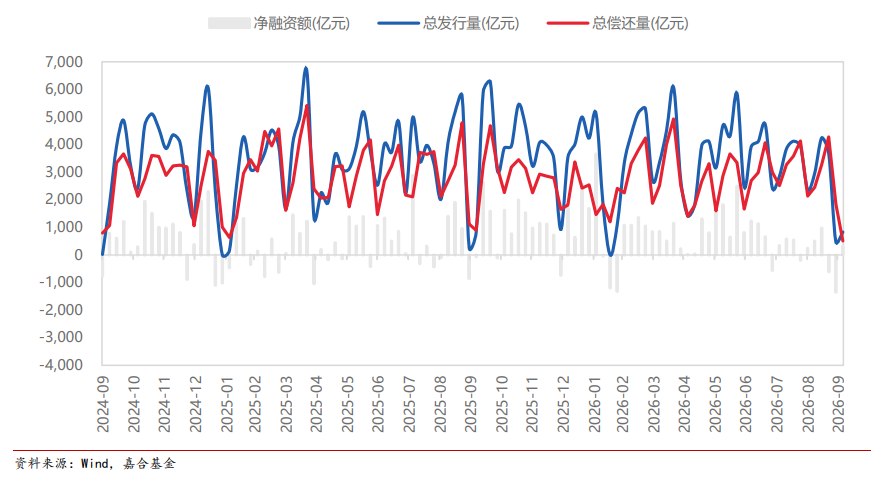
假期前后(9.28-10.11)一级市场信用债发行量 1312.49 亿元,总偿还量2339.79 亿元,净偿还1027.30亿元。分评级来看,上周高评级 AAA 发行占比回升至 62.66%,AA+发行占比回落至 11.16%。期限结构来看,1 年内发行金额占比 35.23%,中长期限发行占比回落。上周 1 只债券取消或推迟发行,合计规模 6.00 亿元。

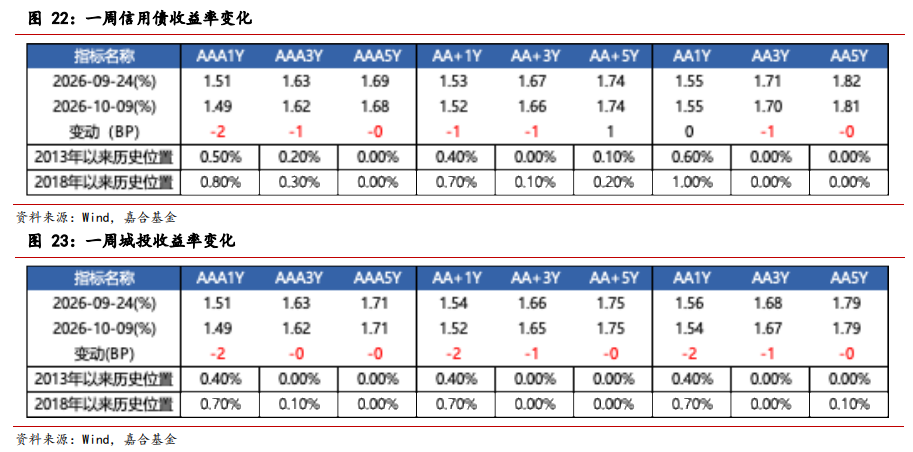
假期前后产业债收益率普遍持平或小幅下行,除 5 年期 AA+等级收益率小幅上行 1bp 外,其余均持平或下行,其中1 年期 AAA 等级收益率下行幅度最大(2bp);城投债收益率普遍持平或小幅下行,其中1 年期各等级收益率下行幅度最大(2bp)


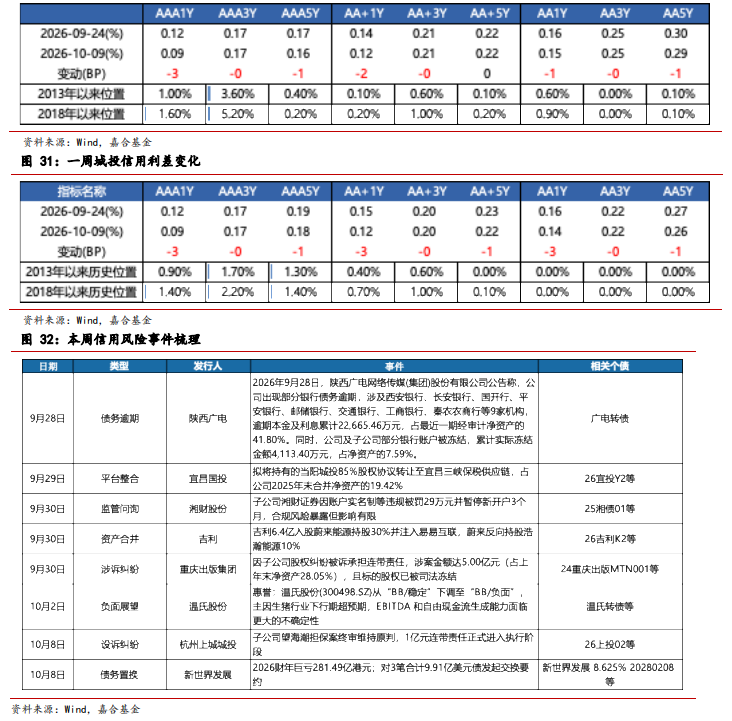
信用利差方面,产业债信用利差普遍收窄或持平,其中1 年期 AAA 等级信用利差收窄幅度最大(3bp);城投债信用利差普遍收窄或持平,其中 1 年期各等级信用利差收窄幅度最大(3bp)。

风险提示:
本文件中的内容及观点仅供参考,不构成对投资者的任何投资建议,嘉合基金管理有限公司(以下简称“嘉合基金”)或嘉合基金的相关部门、雇员不就本文件涉及的任何投资作出任何形式的风险承诺或收益担保,也不对任何人使用本文件内容而引致的任何损失承担任何责任。
嘉合基金在本文件中的所有观点仅代表嘉合基金在本文件成文时的观点,嘉合基金有权对其进行调整。本文件转载的第三方报告或资料(若有),转载内容仅代表该第三方观点,并不代表嘉合基金的立场,嘉合基金不对其真实性、准确性或完整性提供直接或隐含的声明或保证。除非另有明确说明,本文件的著作权为嘉合基金所有。未经嘉合基金的事先书面许可,任何个人或机构不得将此文件或其任何部分以任何形式进行复制、修改或发布。如转载、引用或刊发,需注明出处为"嘉合基金",且不得对本文件进行任何有悖原意的删节或修改。