炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:阿鸡fundchick)
本周市场基本以下跌为主,上证指数周下跌-0.74%,沪深300下跌-0.93%,继续在3800附近展开震荡。
我们之前认为,市场在节后流动性可能会修复,推动行情反弹,但实际上是刚好相反,市场仍然在走弱。那么我们不能把近两周下跌的原因归咎于节前流动性了,而是要从更高的维度来分析问题。
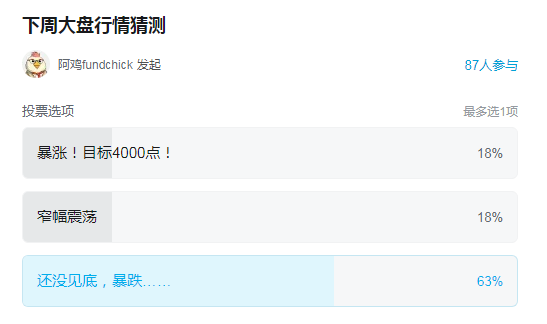
(9月20日投票)

(10月10日投票)
本周投票中,空头占比略有收缩,但仍然在6成左右,整体情绪比较悲观。情绪较节前反馈更好一些,主要原因还是周五的深V回拉让投资者有了点触底成功的感觉。所以即使节后回来开门黑,也并没有让负面情绪再次扩散。
从情绪上看,本周指数一度跌穿3800点,应该是诱发了一些恐慌度的,尤其是周五上午继续下跌到前低附近时,市场情绪应该是最阴暗的时刻。但午盘后迅速拉回收红,也让大家开始畅想GJD的重新介入是否会托住这个底部不再下跌。毕竟珠玉在前,3800点一线在今年已经被挑战了3次,几乎都有神秘力量护盘的身影,那么这次是否也会护盘成功,就让投资者有了一些希望。
当然,这也和节前节后连续下跌过多有一定关系,尤其是科技股顶着外围上涨而下跌,这是让很多投资者无法理解的,只能归咎于A股的机制本身。当做多的希望再次出现,大家自然也会倾向于“触底成功”这一叙事了。这可能也是让多头增加,空头降低的原因。
现阶段市场情绪仍然未感觉到极端恐慌,周五上午一度出现过但下午又被拉回,释放不少压力。对于下周而言,短期的深V应该会让市场回暖一段时间,叠加内需政策的利好,可能会让市场回归平静。但是否能有强劲的反弹,目前看由于情绪未到极致,积累的反弹动能可能也未必足够。
总的来说,市场情绪再次悲观,整体要短时间快速下压是比较难的。但反过来大幅上行也比较难。因此对于下周的大盘而言,震荡可能依然还是主旋律。
从趋势上看,各大宽基指数在行情中开始呈现出不一样的势头。
第一,沪深300继续弱势创新低,难有起色
本周沪深300继续创收盘价新低,跌破今年的震荡区间,技术上是比较难看的。

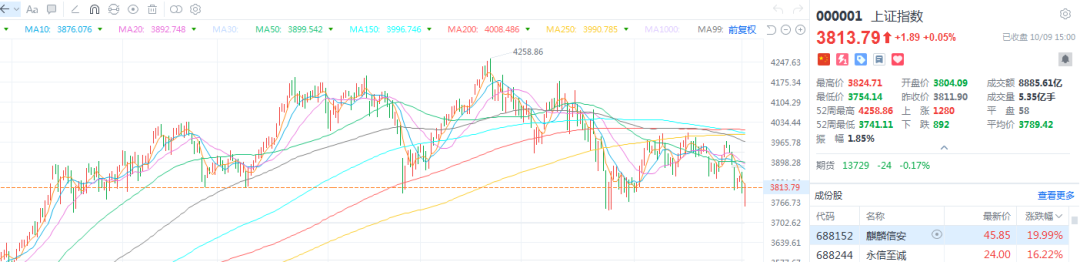
第二,上证指数仍然较强
虽然本周上证指数有所回落,但整体而言还是没跌穿关键的3800一线,技术上仍然是维持在震荡区间边缘,依然是相对强势的存在。
第二,中证1000也同样来到了技术上的震荡边缘位置
中小盘股带有成长属性较强,目前看也在巨大的头肩顶的颈线位,比较敏感的位置。
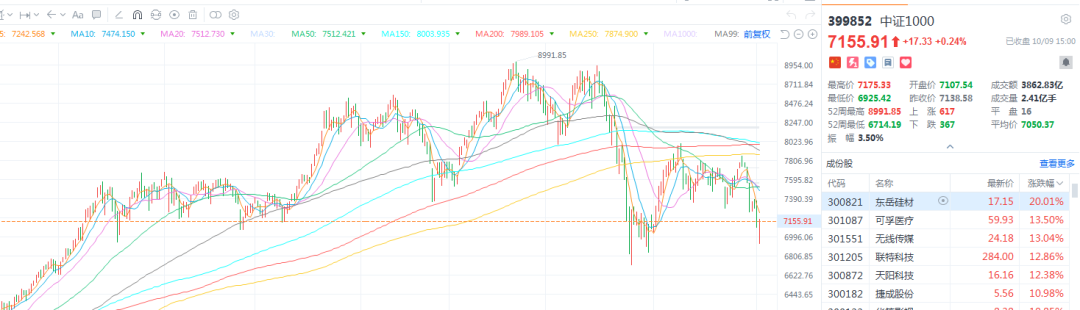
因此,这里在趋势角度而言,300和科技板块等都已经破位,构成了一个头肩顶的复杂头部形态。我们期待的国庆回来的流动性回归拉回破位上方的结果没有走出来。而上证相对较强,3800一线也有国家队承接可能短时间还会争夺。但如果科技板块持续下压,这个位置也会压力重重。
总的来说,现阶段仍然是下跌趋势的阶段,短期只能先看看反弹力度以及抵抗下跌的力量强不强,如果市场向好,后续将会有局部板块逐步企稳突破的可能。但总的来说趋势并不乐观。
所以,情绪上再次处于悲观状态,意味着潜在多头仍然会托住底部,难有下跌空间。而趋势上再次转为较糟糕的下跌趋势,很难走出持续性的反弹行情。3800一线也是需要重点关注的支撑位,这算是为数不多值得期待的点。因此,对于下周,我们认为市场会在震荡状态,难有大的作为,核心点还是在于海外宏观流动性是否有松动的可能。
我账户的持仓本周基本跑平沪深300,截至目前,年内收益大约在2.09%左右,目前年内超额8.8%左右,跟踪成立以来累计收益率34.3%(2023年年中成立)。
本周账户表现尚可,不算好不算坏,整体而言在大盘下跌的过程中也算扛得住,毕竟科技含量相对低一些,也在节前进行了一些仓位调整,节后首日也进行了一些调整,反正算是稳得住吧。
长假后A股的表现确实是低于预期的,结合近期海外对我国出口产品的接二连三的限制政策,当前A股的疲软可能也是在提前反馈接下来四季度外贸压力的可能。毕竟长期高额的顺差之下,贸易国的压力还是很大的,自然会有反弹。这种压力无论是反馈在关税上,还是政策上,还是汇率上,都会给国内经济构成负面影响。
所以我们看到近期财政部也开始释放存量政策,意思也是对四季度的经济做一些提前托底,毕竟外贸压力如果加大,国内内需又不太行的话,四季度经济失速还是不太OK的。
目前海外债券纷纷冲高,流动性压力比较大,但国内又十分充裕,形成的格局就有些诡异。那么面对海外高息,可能景气度高的板块是更受影响的,而面对国内低息,价值类标的或许是有承托力的。这里是否会形成一个反向的风格切换,值得关注。
自从9月份海外长债收益率集体冲破前高后,宏观环境确实是有很大的变化,以至于我们不能完全忽视这样的压力存在。以往在海外债券尚且可控的背景下,国内流动性决定了资产价格难以下跌。但如今这样的变化还是意料之外且需要重新重视的。虽然海外流动性影响国内资产的链条比较长也比较间接,但作为一个新变量,对市场的压力还是需要警惕的。
因此,我们也不能放任这样的宏观变化的产生而不做应对。近期仓位上的调整也是针对这样的变化来进行的。
至于是否依然看好A股,我认为不能再像之前那样普遍看多了,而是要有结构性地布局了。所以对于所谓看多做多,还是需要做一些条件限制,至少对于高估值高景气度的标的需要警惕,而对于真正价值类标的还是可以做多的。这一方面是市场风格切换的可能,也是周期变化的影响。