炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
作者 | 郑理
来源 | 独角金融
2026年10月1日,天津市委组织部发布市管干部任前公示,天津农村商业银行党委副书记、行长杨毅拟任市管企业党委书记,有望聘任为市管企业董事长。据“财新”从多位知情人士处获悉,杨毅将赴任的企业正是天津银行(01578.HK),而该行现任党委书记、董事长于建忠将提交辞呈。
49岁的杨毅若顺利履职,将成为天津银行历史上最年轻的董事长。不过截至目前,天津银行尚未发布正式人事变更公告。
换帅背后,天津银行正站在万亿资产的临界线上,同时还面临着营收增长乏力、资产质量分化、资本补充承压的多重考验。
1
新董事长呼之欲出
现任董事长于建忠生于1970年7月,目前已经56岁,1995年毕业于北京农业大学经济管理学院金融专业,辅修计算机专业。毕业后他在中国农业银行任职超过20年,期间的2000年9月至2006年10月于南京农业大学农业经济管理专业在职硕博连读,获得管理学博士学位。
2018年5月他离开银行业后,进入恒大集团担任副总裁,不过仅仅半年后便离开,同年11月进入中国海外控股集团,先后担任党委副书记、副总裁、总裁等职务。
2020年,于建忠回归银行业,此后相继担任天津农商行党委副书记、行长、党委书记、董事长等职务。2023年8月起,于建忠担任天津银行董事长,至今刚满3年,2025年4月,于建忠继续被选为该行第八届董事会执行董事、董事长,任期三年,应于2028年4月到期,目前还尚未到退休年龄。
在于建忠之前,天津银行前两任董事长李宗唐、孙利国均因到龄退休辞任,仅2016年8月时年56岁的董事长袁福华因工作调动而辞任。
若杨毅履新,天津银行将在6年内三度换帅。于建忠的前任孙利国于2020年8月任董事长,2023年5月退休辞任。
生于1976年10月的杨毅,今年49岁,拥有工商管理硕士学历、高级经济师职称,履历横跨国有大行、股份行和农商行:长期在工商银行天津分行任职,历任西青支行行长助理、和平支行副行长、授信审批部总经理等职;2016年赴上海银行天津分行任副行长。
2019年年底,天津农商行向社会公开选聘高管,杨毅获任该行副行长一职,2020年4月获监管核准出任天津农商行副行长,2024年4月被提拔为该行行长。若此次赴任天津银行成真,杨毅将成为该行历史上最年轻的董事长。
杨毅担任天津农商行行长期间,规模和资产质量都上了新台阶。截至2025年末,天津农商行资产总额首次突破5000亿元,达5014.27亿元,较前一年末增长10.13%,2026年上半年进一步增至5178.32亿元。
从业绩表现看,2025年该行实现营业收入94.73亿元,同比增长1.2%,归母净利润30.32亿元,同比增长2.92%,这是该行连续第6年实现净利润稳健增长,进入2026年上半年,该行营业收入53.54亿元,同比增长0.89%,净利润16.85亿元,同比增长2.12%。虽然增量不大,但在农商行整体承压的背景下,该行守住了正增长的底线。
天津农商行不良贷款率也呈现逐年压降态势:2021年末为2.48%,2022年末降至1.92%,2023年末进一步降至1.66%,2024年末压降至1.5%,2025年末降至1.34%。进入2026年,下行趋势延续,6月末不良贷款率进一步降至1.3%。
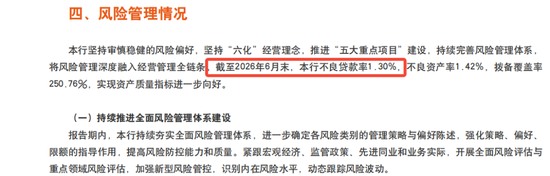
拨备覆盖率的提升同样显著。2023年末该行拨备覆盖率尚在173%左右,2024年末大幅提升至200.27%,同比提升26.85个百分点;2025年末继续攀升至225.26%;2026年6月末达到250.76%,较2025年同期增长34.2个百分点。250%以上的拨备水平,在农商行体系中属于相当充裕的区间。
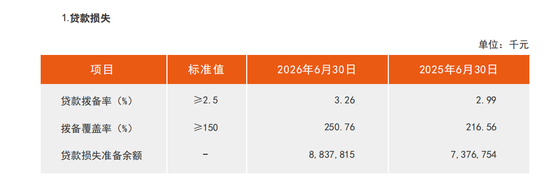
图源:天津农商行半年报
杨毅担任天津农商行行长期间,该行主要在科技金融、绿色金融和数字金融等领域发力。
在科技领域,主要为科技企业提供“投贷股债”综合金融服务并实现首笔与海棠基金“投贷联动”业务投放。截至2026年6月末,该行支持科技型企业贷款余额219.6亿元,较年初增长10.89亿元。
在绿色金融领域,依托绿色+服务机制,拓展蓝色金融、循环产业等新兴业务,围绕节能降碳、环境保护等重点产业开展名单式对接,搭建全国首个“可持续金融智能助手”系统。截至6月末,该行支持绿色贷款余额235.72亿元,较年初增长18.91亿元。
同时,该行逐步做实数字金融,构建数字场景金融+线上渠道运营双轮驱动格局,物业通、园区通、财税通等数字场景服务持续扩面,覆盖B端企业1.2万户,同比增长37.92%,辐射C端客户45.59万户,同比增长51.47%,批量获客成效初显。
2
营收、净利润连续多年正增长后却遇挑战
于建忠执掌期间,天津银行保持了营收、净利润的连续正增长。2023年-2025年,该行营业收入分别为164.56亿元、167.09亿元、169.55亿元,同比分别增长4.4%、1.5%、1.5%,2023年-2025年该行归母净利润分别为37.6亿元、38.02亿元、38.66亿元,同比分别增长5.5%、1.1%、1.7%。
2025年净息差与净利差在行业普遍下行的背景下逆势回升,均同比提升0.06个百分点。
资产规模方面,2023年-2025年,该行资产规模分别为8407.7亿元、9259.9亿元、9824亿元,距离万亿门槛仅一步之遥。
图源:罐头图库
增长的同时也有隐忧。该行连续多年营收未能回到2021年的高点177亿元,净利润虽然增长,但增速放缓。
时间来到2026年上半年,该行上半年实现营业收入85亿元,同比下降3.7%,净利润18.75亿元,同比下降6.6%,成为29家上市城商行唯一中报营收和净利双降的银行,总资产规模9695.06亿元,较年初下降1.3%。
2023-2025年,天津银行贷款总额连续三年两位数增长,增速分别为17.4%、11.3%、12%,但2026年上半年首次出现负增长,贷款规模为4744.1亿元,较年初的4936.22亿元,下降3.9%。资产质量看,2026年上半年,天津银行整体不良贷款率升至1.77%,较上年末上升0.07个百分点。
营收下滑主要受非息收入拖累。期内净利息收入63.62亿元,同比增长7.4%,净息差1.49%,同比微升0.02个百分点,表现尚可。但手续费及佣金净收入7.2亿元,同比下降8.8%。投资收益为11.6亿元,同比下降8.6%,交易净损益缩水67.1%,拖累营收负增长。
盈利效率方面,平均总资产收益率由2022年的0.48%降至2025年的0.41%,平均净资产收益率由6.03%降至5.59%,低于行业水平。
3
对公贷款规模占比近八成,
个贷、制造业承压
对公业务成为绝对主力。
2025年末,天津银行公司贷款余额达3916亿元,较上年末增长17.2%,占总贷款比重提升至79.4%,到了2026年上半年公司贷款余额3880.87亿元,占比继续保持在79.4%的水平。
在对公规模快速扩张的同时,公司贷款不良率主要以下降为主。2025年公司贷款不良率从2024年末的1.45%降至1.16%,不过2026年上半年微升至1.22%,主要与制造业贷款规模扩张以及资产质量下降有关,上半年制造业不良贷款规模14.19亿元,不良贷款率从2025年末的5.21%升至2026年上半年的8.84%。
同时,区域深耕与战略转型方向明确。天津银行紧扣京津冀协同发展、滨海新区开发开放、京津冀地区对公贷款余额2574.33亿元,科技创新企业贷款增幅38.19%,绿色贷款规模增幅15.18%,航运金融投放同比增幅92.8%。于建忠明确提出,不拼规模拼质量的转型方向,从规模扩张转向内涵式发展。
但个人贷款则从2023年末的1105.9亿元,降至2025年末的800.15亿元,2026年上半年进一步降至661.78亿元,较年初下降17.3%,主要因为持续压降互联网合作贷款。
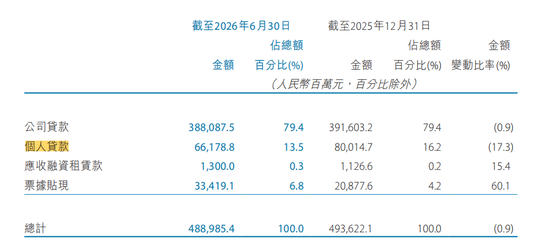
图源:天津银行半年报
从个人贷款明细看,截至2026年6月末,个人消费贷款规模290.11亿元,较年初下降19.4%,个人经营贷款规模204.6亿元,较年初下降20.6%,住房按揭贷款规模167.1亿元,较年初下降8.4%,三类全线收缩。
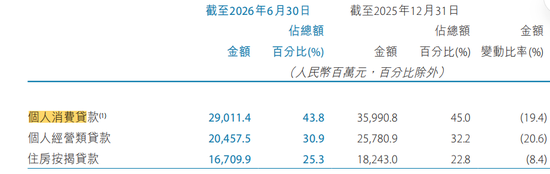
个人贷款不良率从2024年末的2.84%升至2025年末的4.64%,2026年6月末升至5.77%。
票据贴现逆势大增。2026年上半年票据贴现334.2亿元,较年初大增60.1%,
成为贷款总额中唯一明显扩张的科目。
2026年以来,天津银行从规模优先转向质量优先,但制造业、个人贷款资产质量下降,加上营收结构单一,新掌门人上任后如何优化收入结构,将是其面临的核心挑战之一。