炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
即可查看长投股债差
👇👇
03
本周市场热点
1
假期黄金又上热搜:
节后普通人该追还是该等?
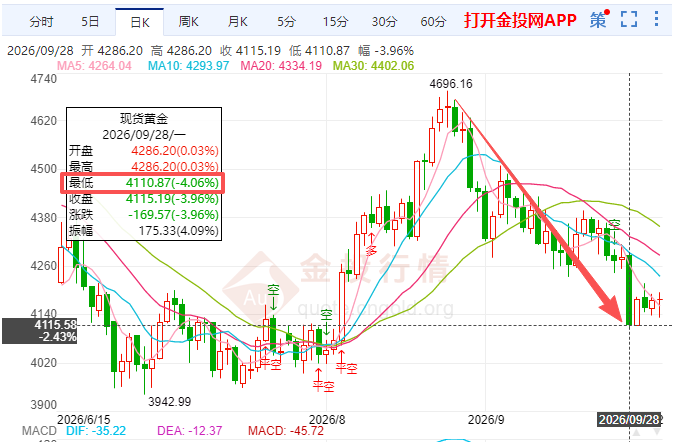
周一 纽约尾盘,现货黄金下跌 4.01%,报 4112.84 美元 / 盎司,亚太盘初微幅低开,随后持续扩大跌幅,整体上看,金价跌势从北京时间 17:00 开始放缓、22:57 刷新日低至 4111.01 美元,逼近 8 月 5 日底部 4065.55 美元和 6 月 30 日底部 3943.29 美元。

假期不盯盘,但要知道黄金为什么忽上忽下,国庆假期,朋友圈里一半在晒风景,一半在刷金价。
最近黄金确实有点“过山车”:9月28日国际现货黄金一度大跌,接近4110美元/盎司;10月1日又反弹到4190美元上方,随后再次回落。国内品牌金饰价格也从前期高点明显回调,周大福、周生生、老庙黄金等报价较8月高点回落超过150元/克。
很多人经常会问:黄金还能不能买?是不是抄底机会?但比“买不买”更重要的是:先搞懂黄金为什么波动。黄金不是“只涨不跌”的避险神话。
过去几年,黄金涨得顺,很多人逐渐形成一种印象:黄金=避险=稳。但这次下跌再次提醒我们,黄金也会急跌,而且跌起来并不温柔。9月下旬这轮回调,从高点算起跌幅已经不小,说明黄金同样会受到利率、美元、油价、资金流向和假期交易节奏的影响。
对普通投资者来说,黄金不是“买了就安心”的资产,它更像资产配置里的一个变量:有配置价值,但波动并不低。
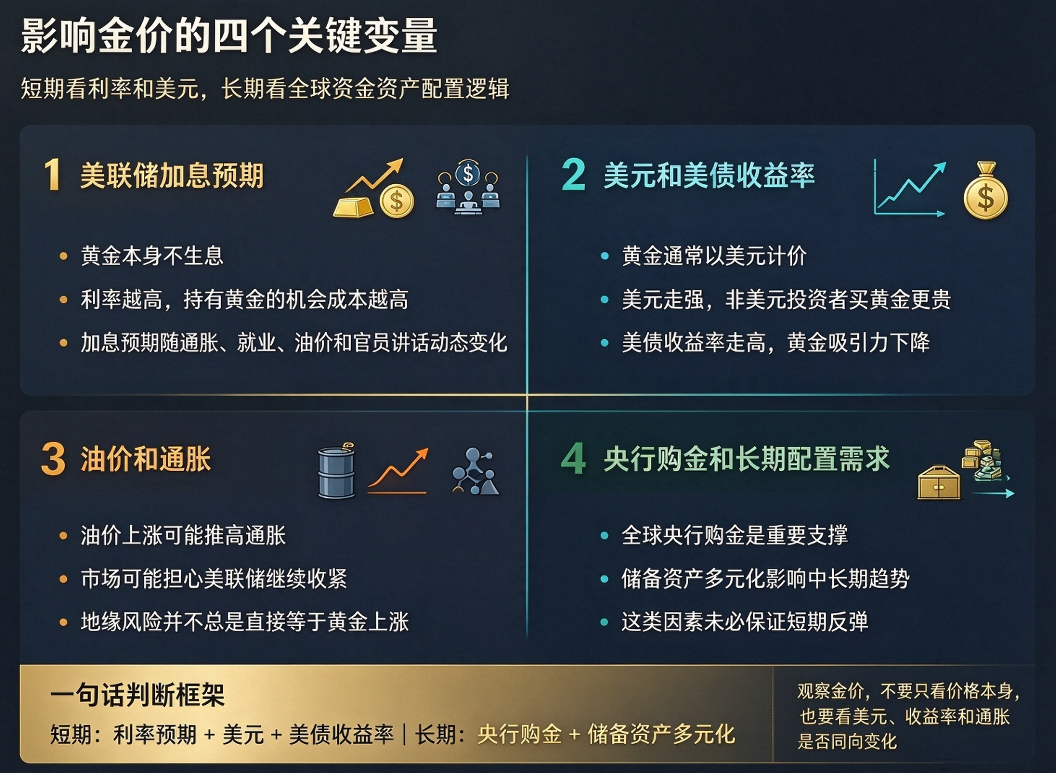
影响金价的四个关键变量
01
美联储加息预期
黄金本身不生息,所以利率越高,持有黄金的“机会成本”就越高。近期市场一度担心美联储会继续加息,金价就承压;后来美国8月核心PCE通胀低于预期,市场又下调10月加息概率,金价短暂反弹。
但要注意,加息预期不是固定答案,它会随着通胀、就业、油价和美联储官员讲话不断变化。
02
美元和美债收益率
黄金通常以美元计价。美元走强,意味着非美元投资者买黄金更贵;美债收益率走高,则意味着“把钱放在债券里能拿到更高利息”,黄金吸引力下降。所以看黄金,不能只看金价本身,还要看美元和美债收益率是不是也在同向变化。
03
油价和通胀
这一点容易被忽略。中东局势紧张、油价上涨,表面上好像利好避险,但如果油价推高通胀,市场反而可能担心美联储继续收紧政策,黄金短期未必上涨。也就是说,地缘风险并不总是直接等于黄金上涨。
04
央行购金和长期配置需求
中长期看,全球央行购金、储备资产多元化和对美元信用的担忧,仍是黄金的重要支撑。但这类因素更多影响中长期趋势,不能保证黄金短期一定反弹。
简单说:短期看利率和美元,长期看全球资金资产配置逻辑。
国庆期间,国内黄金市场休市,但国际金价仍在交易。学习视角,可以关注三件事:
第一、不追单日涨跌。 一天涨或跌,往往只是情绪和仓位变化。
第二、看交叉信号。 金价反弹时,美元和美债收益率是否同步回落,比单纯看金价更重要。
第三、分清消费和投资。 买金饰有工艺溢价,回购时品牌溢价基本不保留;投资金条、积存金、黄金ETF的规则也不同,购买前要先了解交易时间、回购限制和费用。
给小伙伴的一点小提醒:
黄金可以配置,但不适合当成“短期暴富工具”。尤其是金价高位震荡时,更要避免因为一条新闻就冲动加仓。
与其问“能不能抄底这类问题”,不如问自己:我买黄金是为了消费、保值,还是资产配置?如果金价跳空,我能不能接受?这笔钱是不是短期必须用到的钱?
投资里最轻松的状态,不是每次都踩准节奏,而是知道自己在买什么、为什么买、最坏情况能不能承受。
这个假期,风景慢慢看,投资也慢慢学。
2
一套四步法,避开金融营销陷阱
中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局制定了《金融产品网络营销管理办法》,自2026年9月30日起实施。
这个国庆假期,你有没有发现——朋友圈里"秒批秒放""低利率"的贷款广告少了甚至不见了;刷短视频时,那个喊你"冲"的荐股老师消失了;扫码缴完停车费,弹出来的不再是"最高可贷20万元"。
这不是平台突然良心发现,而是一道监管红线正式落地:从9月30日开始,金融产品在网上怎么卖、谁来卖、说什么话,全都有了硬规矩。
今天这篇不追热点流水账,小投想做三件事:讲清新规到底管了什么、看清营销话术背后的套路、给你一套假期也能用的"防坑自查法"。
看完这篇,你不仅对监管心中有数,更重要的是——以后在任何平台看到任何金融产品广告,你都能自己判断靠不靠谱。
01
一条红线:金融营销,从此是"持牌者的游戏"
新规最硬核的一条,直接划定了入场资格:只有金融机构及其委托的第三方平台,才能开展金融产品网络营销。翻译成人话就是:没有金融牌照,不得在网上推荐、推销任何金融产品。配套的还有几条"卡脖子"的细则:
只有具备资质,App和账号名称里才能用"金融""贷款""基金""理财""证券""保险"这些字样;
营销人员必须是金融机构从业人员,持证上岗、机构授权,缺一不可;
通过公众号、直播、短视频营销金融产品的,必须在金融机构自营平台或其官方账号进行。
这意味着什么?过去那些熟悉的面孔要退场了:短视频里"手把手教你跟庄"的财经大V,如果没有从业资格,属于违规;直播间里喊"上车"的荐股老师,带货金融产品这条路被彻底堵死。
对普通投资者来说,这是一个好消息:你在网上看到的金融推介,今后从"鱼龙混杂"变成了"持牌说话",出问题时至少找得到责任主体。
02
话术负面清单:那些让你心动的词,全部被点名了
这次新规把营销内容的标准定为八个字:真实准确、通俗易懂。并且给出了一份非常具体的"禁用话术清单"。
"低风险""低门槛""秒到账""高收益""低利率""无成本",每一条都精准踩在你刷手机时的记忆点的词,它们全部被明确禁止使用。
还有一类更隐蔽的:不得明示或暗示资产管理产品、投顾服务"保本""承诺收益""限定损失",不得预测未来业绩,不得拿"部分客户""个别有利时段"的表现说事。
举个例子帮你理解为什么要禁这些词——"低风险"这个词,在投资语境里几乎是悖论。资管新规落地后,除了存款等极少数品类,理财产品早就打破刚兑,不存在"低风险高收益"这种组合。但人性偏爱确定性,营销方就用"低风险"三个字,把你的注意力从"风险"转移到"收益"上。
"秒到账"则是在刻意制造冲动。心理学的"默认效应"告诉我们:决策路径越短,人越容易在情绪驱动下行动。把"借钱"包装成"秒到账"的体验,本质是在你理性思考之前完成转化。
还有"过往业绩排名",规则要求不得"简单依据短期、非常态的业绩比较基准或者过往业绩高低进行展示排序"——因为过去一年涨得好的产品,往往站在风格周期的顶点,追进去就是接盘。
记住一句话:凡是让你"心动到想立刻行动"的金融广告,它的文案目标就是绕过你的理性。新规禁的不是词语,是这种绕过。
03
支付页面大改:分清"花自己的钱"
和"借钱花"这条和你假期消费直接相关。
新规明确:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,必须将支付工具与信贷产品区隔展示。
前段时间有人误读为"月付要退出支付选项""余额宝不能付款了"——并不是。你的零钱通、余额宝、月付都能正常用,改变的是展示方式:以前结账时,信贷产品和支付方式混在一起,默认勾选、颜色相近,很多人莫名其妙就完成了借贷。以后,收银台页面会明确分区:这边是"你口袋里的钱",那边是"别人借给你的钱",一眼分清。
对投资者来说,这不是小改动。行为金融学里有个概念叫"心理账户"——人会自动把钱分成"我的钱"和"借来的钱",花钱时的痛感完全不同。支付平台刻意模糊这个边界,就是在利用心理账户让你多花钱、多借钱。监管这次做的事,说到底是把你的"心理账户"还给你。
04
算法和骚扰也被管了:你有了"拒绝被算计"的权利
1. 算法不得诱导过度消费。 新规直接对算法模型开刀:应用算法推荐技术开展网络营销的,不得设置诱导过度消费的算法模型,且必须提供"不针对个人特征"的选项,或者提供便捷的关闭入口。
以前平台比你还懂你——刚搜过基金,全平台都在推基金。以后你可以一键关掉这种"围追堵截"。
2. 退订是真退订。 发送营销信息、拨打营销电话,必须提供拒收或退订选择。你拒收或退订之后,对方不得以同样方式再次骚扰。假期收到理财推销短信,这回可以硬气地退订了。
3. 弹窗必须能关。 弹窗广告要显著标明关闭标志,提供一键关闭。
4. 不得默认勾选。 组合销售必须显著提醒,不得把组合销售设为"默认同意"。
05
教你一套"四步核验法",假期就能用
新规是盾牌,但自己的判断力才是铠甲。送大家一套实操方法,以后在任何平台看到金融产品推介,按这四步走:
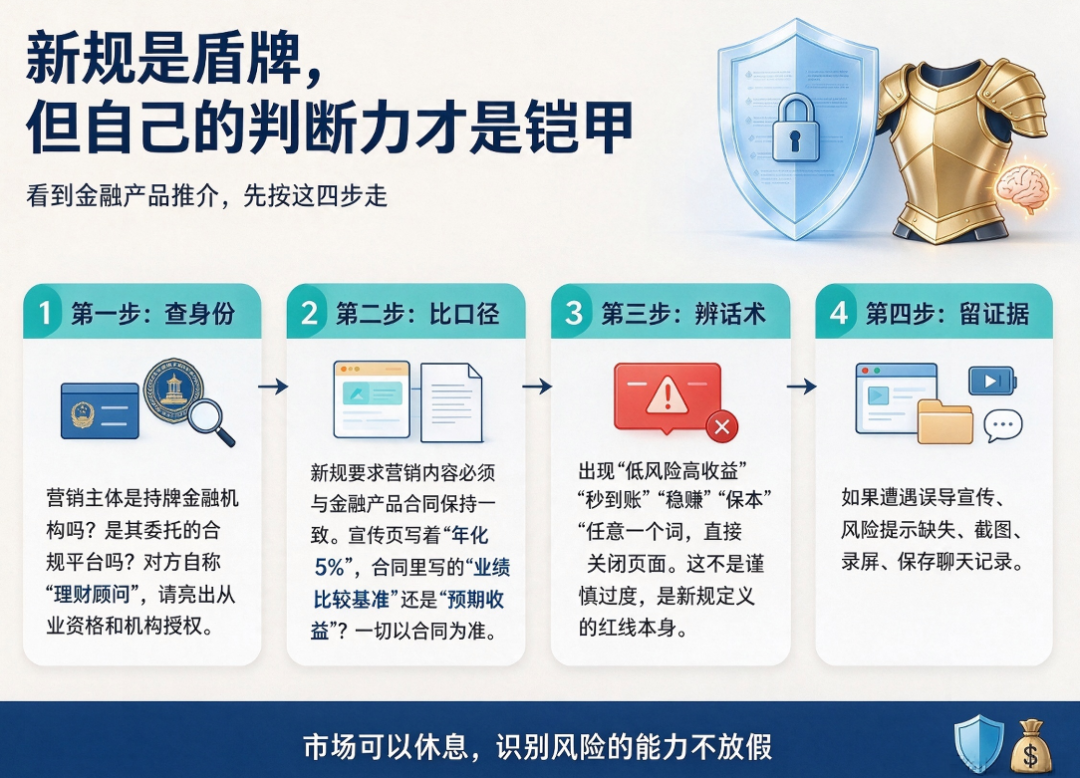
第一步:查身份。 营销主体是持牌金融机构吗?是其委托的合规平台吗?对方自称"理财顾问",请亮出从业资格和机构授权。
第二步:比口径。 新规要求营销内容必须与金融产品合同保持一致。宣传页写着"年化5%",合同里写的是"业绩比较基准"还是"预期收益"?一切以合同为准。
第三步:辨话术。 出现"低风险高收益""秒到账""稳赚""保本"任意一个词,直接关闭页面。这不是谨慎过度,是新规定义的红线本身。
第四步:留证据。 如果遭遇误导宣传、风险提示缺失,截图、录屏、保存聊天记录。新规压实了金融机构作为第一责任人的责任,维权时你手里有证据,就是谈判筹码。
这个假期,当你在外面吃饭、旅游、刷卡消费时,不妨留意一下身边的金融营销变化——那些消失的话术、区隔的支付页面、能一键关闭的推荐,背后都是同一套逻辑:让金融产品回到"匹配真实需求"的轨道上,而不是"利用人性弱点"的轨道。
对我们做理财投资学习的人来说,这其实是最好的时代注脚:监管帮你挡住了套路,但赚钱的能力,永远需要自己去学。
假期愉快。
好啦,今天的周报内容就到这里啦,喜欢的话记得“在看”支持一下哟!