炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
8月的金融数据是在周一公布的。
按惯例来说,周一公布的话,应是好数据。
但打开一看,不忍直视!
以前,大家眼睛都盯着信贷的增量,而这两年信贷一次次塌方,8月新增人民币贷款为600亿元,同比少增5300亿元,打破了记录。
看着这个数据,首先想到的肯定的是信贷需求疲软,大家都不愿意借钱了。
数据发布后,官方特别提醒了一句:新增社融方面,直接融资的占比首次高于50%!
后来,潘行长还特地发了一个专栏来解释当下的社融情况。
我现在强烈怀疑央行的KPI变了。所以才把市场认为的差数据,当做好数据来发布,而且还生怕市场理解歪了。
当下,金融市场也正在面临一场革命性的改革,需要我们用新眼光来看待。
一、为什么要强调直接融资?
其实央行早就在强调不要过度关注信贷数据了,而要多关注社融整体。
既然央行把直接融资单独拎出来说事,说明他们的KPI中,调整融资结构应该是一个重点。
什么是直接融资呢?
简单的说就是企业直接发行债券和股票。
这跟间接融资有什么不同?
间接融资是银行充当媒介,一边收集社会存款,另一边将资金借给有需求的个人和企业。
这一套在过去运转比较通畅,因为过去是以房地产和基建为主的经济增长,它们本身就有抵押物,而银行贷款必须要抵押物。
可现在房地产周期向下,抵押物越来越不值钱!这是一个问题。
另一个问题是,经济的引擎在换锚,更多依赖新质生产力和高新技术。
这些企业哪来这么多抵押物?那么还继续通过间接融资来解决资金问题就会遇到巨大的困难。
这个时候,就需要推动直接融资,让市场自己去匹配需求!银行也要学着从间接融资逐渐向直接融资过渡!
说起来容易,做起来很难。
难在哪里呢?
二、为什么不愿意借钱
现在咱们爱评价人们不愿意借钱了。
虽然有宏观环境的影响,但不得不提的是,这里面还有制度的影响。
现在大量中小企业真的不缺钱吗?恐怕不是吧。
只不过他们很难从银行借到钱而已。
按道理,银行应该根据不同企业的信用,匹配不同的利率。
比如,如果一家公司的信用评级不高,那就应该给更高的利率,相反就应该给更低的利率。
银行有坏账很正常,高利率就是对坏账的风险补偿!只要定价合理,坏账高一点并没什么大不了的。
但在咱们国家,行政干预得太多了,使得市场无法有效定价。
比如,考核银行的时候,就对坏账率很严格,银行为了保住坏账率,很多资金就放不出去。
而国家还在一个劲的鼓励金融支持实体,一个劲的降息!初心肯定是好的,但低利率如何补偿更多的风险?
利率高低应该跟风险匹配起来!
银行在操作的时候更有趣,信用评级低的,就不愿意借,所以就把钱往央国企兜里塞。
央国企不需要这么多钱呀!
而且央国企有政府兜底,银行就可以给他们很低的利率!这些央国企拿着这么便宜的资金,就可以倒手用更高的利率借给其他借不到钱的公司,赚一个差价。
要是让银行直接面对中小企业,他们敢借吗?当然是不敢的。
在风险无法用高利率补偿时,他们就只能惜贷了。而且,如果银行真的彻底相应号召,以中国人的“智慧”,从中作假骗贷的数量一定不少!
咱们再看看光伏的产能为啥这么难以出清?
其中一个重要的原因就是地方为了保自己的企业,会帮助他们从银行借钱续命。
有地方做保,银行当然就愿意借钱!
但这种兜底真的好吗?
很明显,这些企业就应该尽快淘汰掉。
产能不出清,整个行业的周期就一直在底部趴着!
给光伏企业融资,就不是市场化行为,而是强烈的行政干预!
而且在有行政干预的背景下,利率还可以比较优惠,完全没有匹配光伏企业当前的生存风险。
地方现在债务压力这么大,也跟地方兜底有千丝万缕的关系。
如果不是地方愿意给城投平台兜底,不至于搞出这么多隐性债务。
别人愿意借钱给城投平台,还不是相信有对方兜底,不会有风险。
但相信是一回事,是不是真的有风险,是另一回事。
话说回来,现在说大家不愿意借钱,其实有很大一部分需求是被制度压制的!
三、金融滞后于产业,不改不行了
了解了这些背景,就能知道,现在的金融已经跟不上产业的发展了。到了必须要动刀子改革的时候了。
所以,我们才看到央行经常都在强调不要过度关注信贷数据了。
首先,房地产大周期已经结束,过去的那套融资模式难以为继;
第二,科技发展进入快车道,急需融资制度的变革来服务。
而且,金融机构如果想在科技革命里分一本羹,自身也要改变观念,主动变革。
这两年险资就在积极布局科技行业,算是一种主动求变!
只不过这是变革的早期,肯定会遇到很多问题。
第三,地方财政困难。
过去大包大揽,主动 兜底的行为会被抑制,为变革创造良好的契机。
而且地方也需要适应新的金融制度,谁能先适应,谁就能领先其他地方。
金融改革绝对不容易,需要一整套制度的建立。
市场化定价机制的形成就需要这些制度的配合。并不是把事丢给市场就可以的。
就拿利率市场化定价这事来说,如果一家企业要发行股票,合理定价是多少?
现在的新股,定价合理吗?为啥上市首日就猛涨几倍?这能叫合理?
涨上去后,很快就暴跌,甚至跌破发行价。
求其根源,就是上市制度上有不合理的地方。
再比如,那些基本面差得不行的小盘股,还能涨这么厉害,这是在合理定价吗?
未来要是把退市制度打通,还敢这么乱炒吗?
四、股市的地位会提高吗?
最后我们来探讨一下这个问题。
我个人觉得,股市的地位肯定会逐渐提高,但这是一个渐进式的过程。急不来。毕竟制度改革不会一蹴而就,而是在改革的过程中不断试错和改错。
存量上来看,现在非金融企业股票融资占社融总规模的2.73%。
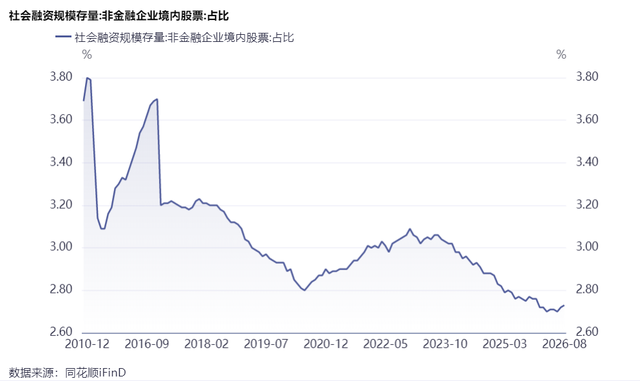
从上图可以看出,在大多数时间里,股票融资占比都低于3%!
2022年,监管收紧了IPO和再融资,这个比例就持续下滑。直到今年才有些许回升!
再看增量方面,8月新增非金融企业股票融资占社融总规模的3.85%。大多数时间里都是低于3%的。

由此可见,现在股市的融资地位依然不高,直接融资的主要载体还是债权融资!
咱们可以对比一下美国。
美国的直接融资中,债务融资占比是76.8%!
而在美国非金融企业的外部融资中,通过资本市场(债券+股权)获得的资金占比高达75.3%。
结构上来说,初创企业 和风险投资阶段,股权融资成为主流的方式,69.7%的融资轮次完全采用纯股权形式,而纯债务融资只有6.1%。
在咱们这里呀,还是有太多行政干预了,于是,增发配股的规模往往都远远大于IPO。
占比低也是好事,意味着未来的空间很大。
既然时代的车轮挡不住,一切都会是必然!
不过要注意的是,融资是融资,投资是投资。
咱们在二级市场投资,更应该关注企业本身!
再好的公司,都要匹配好的价格才能入手。
当前市场化还不够深刻,所以A股错误定价的机会依然多,这其实是福利。
但要拿到这个福利,需要我们克服人性。
未来市场化足够彻底了,这种福利会越来越少。