炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:价值发现者)
一、
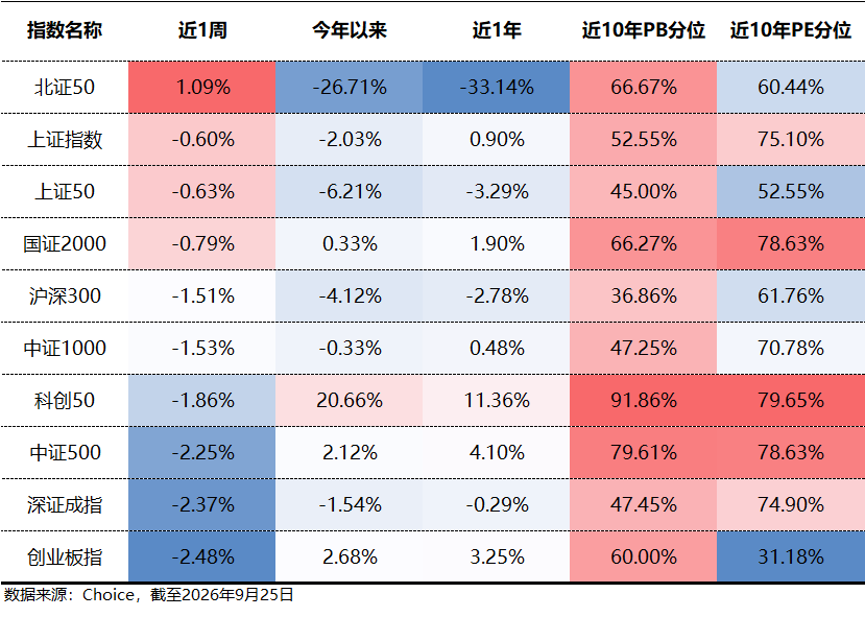
本周临近双节,市场避险情绪有所升温,周一放量普涨后冲高回落,主要宽基指数全周收跌。小微盘和价值风格相对占优,北证50逆市上涨1.09%,上证指数、上证50分别下跌0.6%、0.63%,沪深300下跌1.51%;成长风格相对弱势,科创50、创业板指分别下行1.86%、2.48%。
行业层面,申万一级行业跌多涨少,房地产板块受益于政策落地预期催化,本周上涨2.28%,煤炭、美容护理分别上涨2.10%、1.75%。有色金属、通信、电力设备板块跌幅居前,分别下跌4.16%、3.05%和2.50%。两市成交额逐日递减,日均成交额1.9万亿左右,节前资金趋于观望,场内交易活跃度持续走弱。
海外方面,美国9月PMI大超预期,显示美国商业活动加速扩张。强劲的经济数据加上美联储官员表态偏鹰,市场开始评估年内进一步加息的可能性。10年期美债收益率一度触及5.13%,创2007年以来新高。然而Meta的AI智能体Muse爆火,极大提振了市场对其AI业务变现和业绩增长的预期,直接带动了AI算力及科技股的整体上涨。本周美股三大指数收涨,纳斯达克上涨2.06%,标普500上涨1.21%,道琼斯上涨0.28%。
亚洲方面,韩国股市本周三个交易日,KOSPI指数周涨2.71%,主要由存储芯片板块带动;日本股市仅两个交易日,日经225指数上涨2.07%;港股市场冲高回落,恒生指数下跌0.97%,恒生科技指数下跌2.13%,南向资金逆市净买入231.13亿港元,连续五周净买入。印度、越南股市分别下跌0.54%、1.68%。
欧洲方面,欧元区9月制造业景气度继续改善,欧洲三大指数小幅上涨,德国DAX上涨0.41%;英国富时100上涨0.34%;法国CAC40 指数上涨0.16%。

二、
1、基金组合
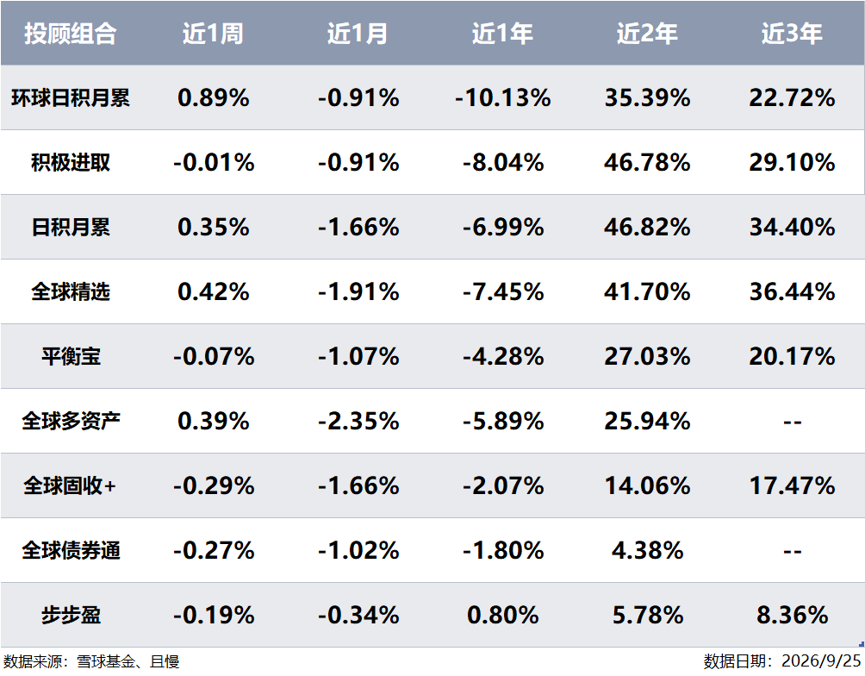
本周各组合表现波动较小,权益类组合整体表现占优,环球日积月累上涨0.89%,积极进取微跌0.01%,日积月累、全球精选分别上涨 0.35%、0.42%;偏稳健类组合有所承压,全球多资产上涨0.39%,平衡宝小幅下跌 0.07%,全球固收 +、全球债券通、步步盈本周均小幅下行。
拉长周期看,权益类积极进取、日积月累近两年收益率分别为46.78%、46.82%;3年期维度下全球精选、日积月累收益领跑。
2、实盘账户
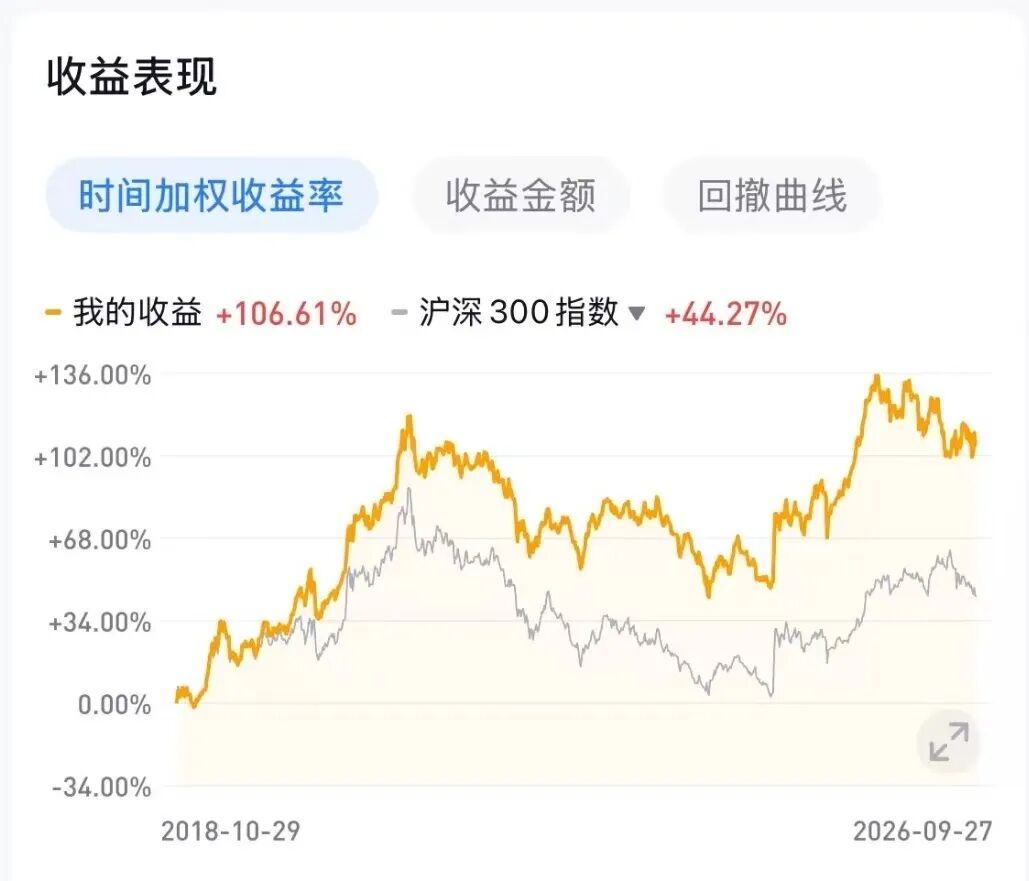
本周雪球账户累计收益达50.95万元,较上周回升万元1.38万。

时间加权收益率106.61%,同期沪深300指数表现44.27%,跑赢沪深300指数62.34%。
三、
本周四迎来924资本市场政策落地两周年。回望两年前政策出台前夕,市场持续缩量,投资者情绪跌至冰点。随着一揽子稳市场政策集中落地,市场信心快速修复,指数在短短数个交易日收复失地,A股迎来一轮力度较强的政策驱动反弹行情。
两年过去,投资者的账户有什么不同?有人在底部恐慌割肉,反弹来的时候仓位空空;有人踏空后在高位追涨,再度陷入被套的循环;有人站在光里,也有人在消费、白酒的低迷中煎熬了两年时间。不同阶段的决策,带来了不同的体验。
除了账户,924之后的行情内核也已发生显著变化,本轮上涨并非全面普涨行情,而是由AI产业周期主导的结构性行情。资金集中流向算力、通信、存储芯片等AI产业链,大量传统板块并未同步受益。以食品饮料为代表的消费板块持续偏弱,地产链、部分传统周期股长期震荡,不少个股两年区间内并未录得上涨,甚至持续下行,形成 “指数走强、多数个股体感偏弱” 的格局,和924初期政策带动的普涨反弹存在本质区别。
站在当下,中东局势反复,美国加息预期再度升温,港股、A股成长板块估值受到压制,不少投资者担忧本轮牛市已经结束。客观来看,AI的产业带动新一轮全球经济变革,还处于影响初级阶段,而这一轮AI革命,影响会超过以往任何一次工业革命。地产板块新政策持续落地托底风险,创新药板块伴随临床管线兑现、海外授权订单落地,基本面边际改善逐步得到验证。市场资金不再一味扎堆AI单一赛道,开始向基本面修复的其他方向扩散。
目前估值温度计40.31,属性“中估”。
恐贪指数21,属性“恐惧”。
股债性价比29°,属性“较低”。