炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
这两天美债利率飙升得很猛,把全球资本市场都吓了一跳。
不过美股的表现还是更加坚挺。为啥会如此呢?
咱们从一个数据说起。
一、疯狂的PMI
美国公布了9月的PMI,达到了58.4!是2021年7月以来的最高水平。
其中服务业58.7(预期55.8)、制造业57.0(预期53.6);
新订单加速(主要由内需驱动)、积压订单增速为2022年5月以来最快,带动9月就业增速创2022年6月以来新高;
但投入成本通胀升至2022年10月以来最高,主因燃料与运输成本上涨,销售价格亦上行。
这份数据是在说,美国经济强劲得不行,物价还会继续上升。
于是美债利率就开始狂飙了。长短债利率都急速拉升。
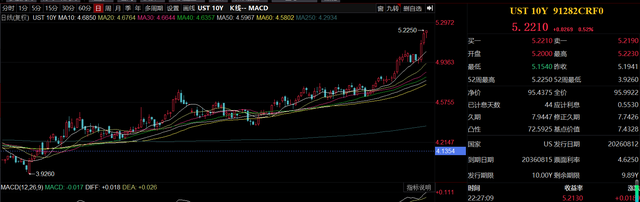
不是总在唱美国衰退论吗?怎么经济这么强?哪里不对呢?
二、美国的经济强在哪里
经济无非就三驾马车:消费、出口和投资。
美国现在的出口是逆差!消费和投资谁在拉动美国经济呢?
服务业PMI增速很快,难道是消费在拉动?
非也!
其实是投资在拉动!
服务业PMI描述的不是消费端的感受,而是企业端的感受,因为PMI是对企业端的调查数据。
企业端为什么感受不错呢?有三股力量在拉动。
第一,AI基建的投资。
几千上万亿美元的资金砸下去,经济数据要是不好,那才奇了怪了。
当年4万亿往下砸,不也砸出一个经济高增吗?
所以我才说,美国现在的经济强劲是在走中国的老路。说白了,都是砸钱搞基建。
只不过这次砸的是AI基建,砸钱方主要是私人部门。
第二,国防支出
从下图可以看到,今年美国的国防支出增速可是相当的快。

虽然没人喜欢战争,但美国今年到处搞事,短期内反而制造了经济繁荣。
第三,K型分化的上端
消费方面,美国的分化非常明显。
增长主要是高收入人群带动的。
于是数据就出现了劈叉,比如,消费者信心指数还处在历史低位呢。
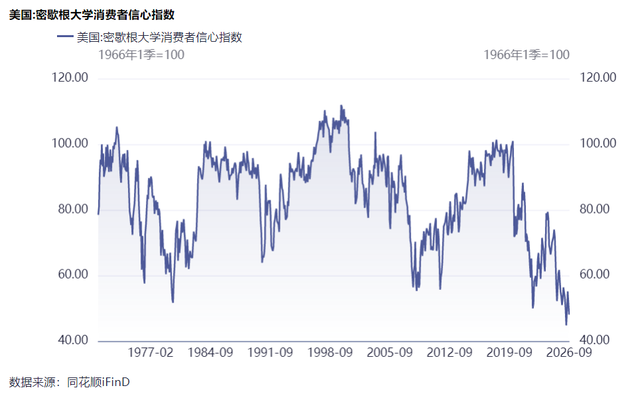
之所以高收入家庭敢花钱,是受益于股市和房产的增值。跟当年中国房价上涨带动消费增长是一个逻辑。
而中低收入 家庭则普遍感觉生活负担越来越大。
加上物价不断上涨,他们的消费受到了抑制。最明显的就是减少汽车、家具和大型家电等耐用品的购买。
其实从中国的出口数据上也能得到印证。今年中国出口最多的是跟AI相关的高端产品。
至于服务业PMI那么高,并不是消费多么旺盛。
服务业分三类,一类是消费性服务,一类是生产性服务,还有一类是技术性服务。
说到底,还是AI投资拉动了生产性服务和技术性服务。
比如:如物流运输、设备维修、原材料采购、产品研发、设计、试验、软件开发、数据分析、检测认证、金融、法律、财务等等。
说白了,只要肯砸钱,短期内拉动经济增长是完全没问题的。
咱们国内经济吃力,很重要的一个原因就是,今年财政放款节奏太慢了。8月财政支出进度才刚刚超过60%,是近些年支出进度倒数第二年份,8月一般财政支出增速再度转负。
今年的预算肯定是要花出去的,所以下半年的稳增长力度会更大一些。
不过跟美国这种疯狂砸钱相比,还是差得远。
美国已经砸了这么多钱了,不敢让泡沫破掉,所以只能铆足了劲继续吹泡泡。
现在不就是用muse来吹泡泡吗?
反正去年在国内就讲过相关故事,但同样的故事,放在美股,人家就可以炒得热火朝天。哈哈。
三、利率还会继续上升
咱们现在没必要关注美联储会怎么做,因为美联储是滞后的。
市场利率会提前美联储而动。
当下美债的长短利率都突破了2007年以来的最高水平。

美股之所以能顶着利率上涨,有几个原因。
第一,利率上升的源头在美国AI公司;
他们大规模发展引起利率上升,同时,他们的资本开支也带动了AI基建相关的产业景气度上升。
只要景气度对股价的正面影响持续高于利率的负面影响,它就能涨。
第二,高利率有利于美国虹吸全球资金。
第三,AI叙事的力量还没有枯竭。
2007年,2000年的那两场泡沫 其实也一样,利率不断上行,股市照样一路上涨!
能阻挡美股上涨的,无非就是两条路径。
一条是利率上升到某个临界点了,严重抑制股市的估值和AI的资本开支;
另一条是AI商业化迟迟无法完成闭环。
其实还有一条,那就是AI基建被证明过剩。
在这之前,全球风险资产的压力都不小!
毕竟大部分国家的经济跟AI基建都没什么关系。他们会被高企的美债利率抽干!
美国内部也是分化的,中低收入人群更多感受到的是生活负担不断上升!他们的贫富分化会进一步加大,阶级对立也会越来越激烈。
对于特朗普来说,他很愿意看到AI公司继续加大资本开支,这样就能维持美国经济的繁荣。
现在10年美债的实际利率还算不上多高,只有1.3%,向上还有空间。

一件比较有趣的事是,周五,美国财政回购了长债,但回购的力度不及预期,于是长端利率上行,短端利率下行!
四、要苟住
面对现在的外部环境,指望股市有什么好的表现,并不现实。
所以当下得苟住,重要的是控制好自己投资组合的回撤。
美国玩高血压的游戏,属于伤敌一万死损八。就看谁先熬不住。
当下国内对美国高利率的抵抗力比以前更强。
比如,现在10年美债利率已经创出新高,但A股整体并没有跌回2024年。
这主要是因为中国掌握了部分垄断要素!所以出口依然很强。
接下来还要看政策会不会有所对冲,如果四季度能把该落实的资金落实到位,也能抵抗一部分高利率的负面影响。
如果好公司真因为海外高利率而跌出价值,大机会就真的来了。