炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:小司频道)
在国有大行存款利率普遍跌到“1字头”甚至“0字头”的时候,多家民营银行和中小银行近俩月来却悄然上调了部分存款利率。
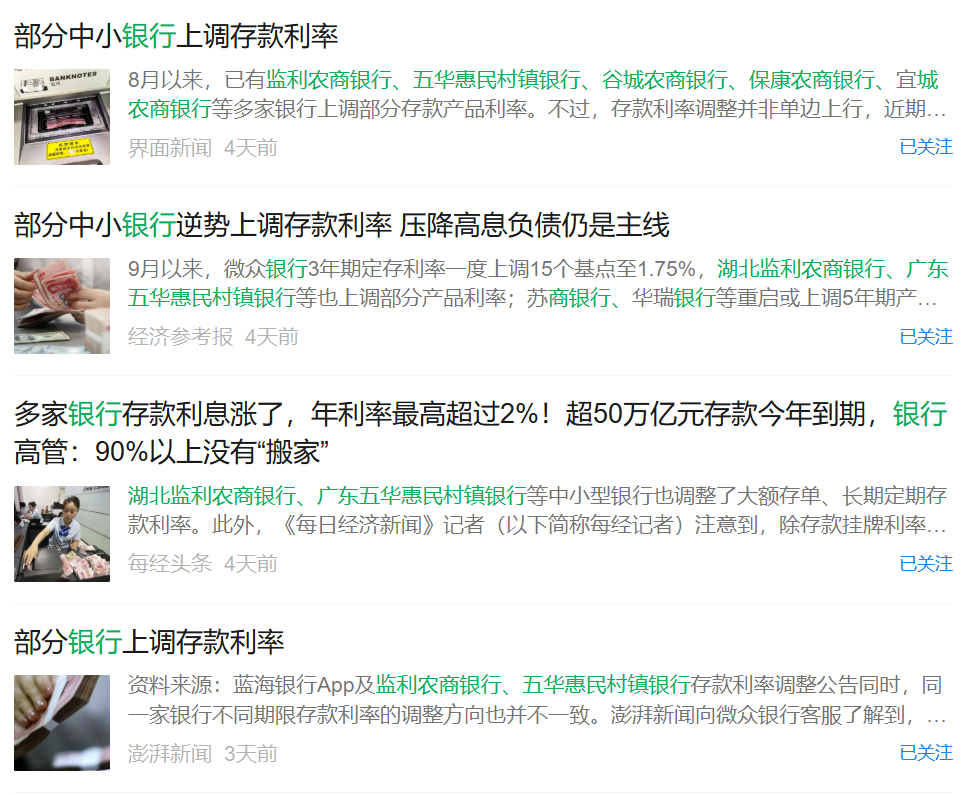
最典型的比如微众银行,距离上次调整已经时隔一年半时间,此次将3年期定存利率上调了15个基点。
此外,湖北监利农商银行、广东五华惠民村镇银行、谷城农商银行、保康农商银行等多家银行也上调了部分存款产品利率。
这些中小银行为啥要反着来呢?
分化背后,反映了不同银行的差异化策略。
过去,凭借比大行高的利率水平,中小银行吸引了不少储户。
近年来,利率普遍降下来了,中小银行和大行之间的利差越来越窄,原来的利率优势逐渐缩小。
随着定期存款集中到期,海量资金面临 “搬家” 选择。
国有大行的存款利率普遍偏低,且差距很小;这是因为其信用高,吸收存款比较容易,利率相对就低些,对于部分储户来讲,虽然存款利率没有小银行高,但起码心里踏实。
中小银行网点少、品牌影响力小、可选存款品种通常较为有限,加上监管要求中小银行清理异地存款、回归属地化经营,揽存压力大,负债缺口甚至比息差压力更紧迫;
面对“大行下沉”的竞争,基于自律机制范围/自身处境的阶段性调整,成为部分中小银行的差异化生存策略;
可以从存款角度旨在平衡成本和收益,成为其维持负债规模、应对市场竞争最直接、最有效的工具。
这次上调的高息产品大多是限量的,且加息幅度有限,大多在5到15个基点之间,不是长期战略,影响有限;
与此同时,还有不少中小银行在降息。
对咱们普通人到底有什么影响?
先说好处。对于风险偏好很低、只想老老实实存定期的人来说,多了一个获取更高存款收益的选择。
在守住安全底线的前提下,可以货比三家。
需要注意的是,尽量线下网点办理,核实产品信息,理性看待收益差距,不要过度折腾,警惕线上不知名平台宣传的超高息存款。
对于储户而言,面对当前复杂多变的存款利率走势,需要建立理性的资产配置观念。
优先兼顾安全性、资金使用周期,利率只是其中一个参考指标。
可以参考对资金的需求,合理配置不同期限的存款,也就是阶梯存款法,滚动续存,从而平衡收益和流动性。
另外,如果你对收益率有更高要求,也可以关注银行理财和债券基金等替代品。根据自身情况,该锁定的锁定,该分散的分散,进行多元化资产配置。
对银行业来说,中小银行的生存难题还在,未来这种分化会持续上演。
竞争的重点,也会慢慢从“拼利率”转向拼服务、拼产品、拼客户体验。
声明:“文中观点基于公开信息整理,仅为宏观经济与市场现象主流经济学逻辑进行分析,不构成任何投资建议。宏观经济走向受政策调整、全球流动性等多重不确定因素影响,历史数据与推演结论不代表未来必然发生。市场有风险,投资需谨慎,所有投资决策请独立判断”