炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:小鱼量化)
— 1 —
巨亏几十W
1、收益率折线图
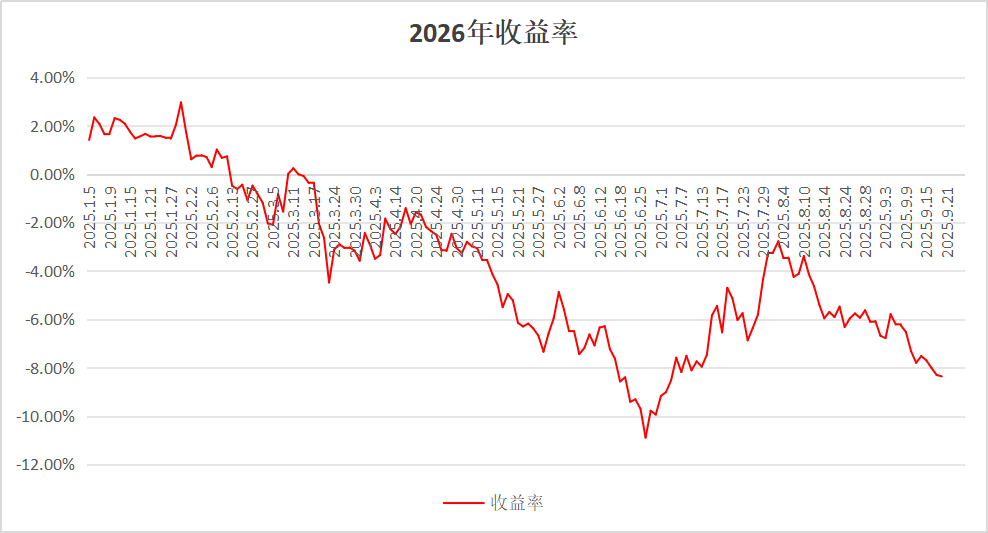
今年的市场确实不好做,整体上也是跌宕起伏的,看下图是我今年的收益率折线图。
年初到6月底:一轮向下45度下跌,连个像样的反弹都没有,当时小鱼的最大浮亏干到了近11%;
6月底至8月初:一轮向上45度上涨,象模象样,眼看就要回本了,在-2%附近停了下来。
到现在,又是一轮下跌,收益率来到了-7%多。
— 2 —
亏损发生在哪里
我的股债均衡+高股息投资体系+可转债投资体系,天然的对回撤和浮亏控制力就比较强。盘点一下浮亏主要发生在哪里?
1、腾讯控股
腾讯是小鱼目前的第一大持仓,这个位置一直没有变过。现在的腾讯,估值不算贵,业绩也在增长,市场情绪好转的话弹性也大。即使遇到熊市,腾讯这种级别的公司,跌幅大概率也会小于小盘股和题材股。而且小鱼的买入成本控制得还不错,安全垫比较厚。
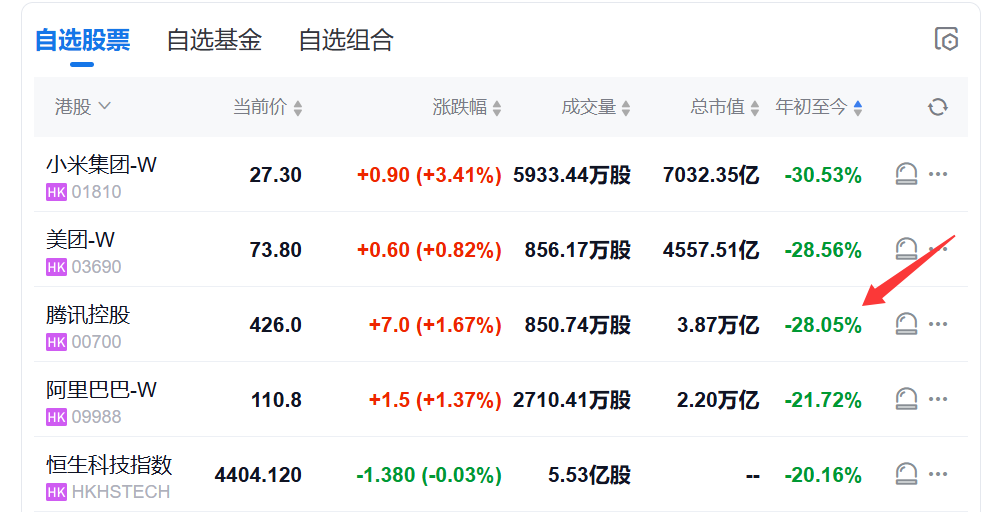
腾讯控股2026年下跌28%,今年主要浮亏就来自了腾讯,腾讯今年的浮亏/今年总浮亏=67%。这个比例看起来很高。
2、高股息组合
这是小鱼这几年重点打造的方向,原来组合持有标的近60只,分布在十多个行业中。经过今年的持续优化后,组合剩余45只。下次我再给大家盘点一下小鱼的高股息组合。
高股息组合最大的特点是:熊市扛得住。为什么这么说呢?
因为小鱼选的都是连续多年稳定高分红的公司,这类公司业绩稳定、现金流好,即使股价短期下跌,只要分红不变,股息率反而会更高。只要不卖出,账面浮亏只是暂时的。
而且小鱼的筛选标准是股息率必须大于4%,连续稳定分红4年以上,这些条件本身就帮我们排除掉了基本面差的公司。即使熊市来了,高股息组合大概率是市场上最抗跌的那一批。
我计算了一下高股息组合一年的分红除以现在的持仓市值,得出的股息率依然还有5.42%之多,这个股息率不算低。
今年高股息组合总浮亏/今年总浮亏=51%。高股息组合浮亏程度也是很大的。
腾讯控股浮亏占比 + 高股息组合浮亏占比 = 118%,超过百分之百肯定是不可能的嘛,是因为可转债组合整体盈利弥补了一些亏损。
3、可转债组合
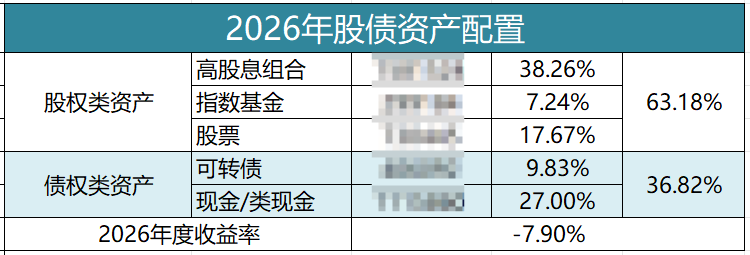
小鱼的可转债组合今年卖出了12只,目前还持有12只,已经卖的七七八八啦,现在可转债组合在整个组合中占比只有10%。
可转债的特质是"下有保底"——只要买的便宜(小鱼的标准是100元以下或到期收益率为正),最差的情况到期还本付息,也不会亏太多。而且小鱼在买入的时候就做了筛选,正股基本面差的、有瑕疵的,都尽量排除了,踩雷的概率也比较小。
熊市里,可转债组合大概率跌幅会远小于宽基指数,运气好的话碰到正股大涨,还能有不错的收益。
而且说实话,这种大跌,反而是检验自己投资体系是否过硬的好机会。如果大跌的时候就慌得不行,那说明仓位可能真的重了,或者说对所持有的品种不够了解。
可转债组合今年盈利了几万,弥补了腾讯控股和高股息组合的下跌,这就是资产配置的好处。
4、持有现金
更重要的一点是:小鱼目前还有近30%的仓位是现金。这30%的现金,就是为这种低迷时期准备的。
市场大跌的时候,好公司的价格更便宜,股息率更高,买入的性价比反而更好。小鱼的计划是:如果市场继续下跌,这部分现金就会持续加仓好的标的,把成本进一步拉低。
大跌的时候要贪婪,大涨的时候要克制——这句话说起来容易做起来难,但小鱼这几年的体系已经越来越成熟了,越跌越买这件事,已经形成了肌肉记忆。
熊市不可怕,可怕的是熊市来的时候手里没有子弹。小鱼现在子弹充足,就等着市场给机会了。特别希望可转债方面来一些机会,主要是股债均衡的配比略有偏颇,急需调整平衡。最后附上目前的资产配置情况。