炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:贝莱德资产管理)
鉴于美国近期通胀和劳动力市场数据表现强劲,美联储于北京时间9月17日凌晨宣布,将联邦基金利率目标区间上调25个基点至3.75%-4.00%,符合市场预期。这也是美联储自2023年7月以来时隔三年多的首次加息。随着加息靴子落地,全球市场波动明显,标普500指数、纳斯达克指数当日收盘分别下跌0.45%、0.01%;上证指数、恒生指数9月17日收盘分别下跌0.41%、0.44%。[1]
此次美联储经济预测摘要中的点阵图出现鹰派转变:2026年政策利率中位数上调,显示还将加息两次至4.125%;2027年、2028年利率中位数各上调50个基点,表明2027年政策或维持不变,随后在2028年降息。[2] 同时,最新的经济预测也偏鹰派;2026年、2027年美国经济增长预测均上调0.1个百分点,2026-2028年失业率下调至4.1%。令人意外的是,2026年美国核心PCE上调0.1个百分点至3.4%,2027年则维持在2.5%不变。我们推测美联储官员并未将本月底预期的负向统计方法修订纳入考量。
沃什主席重申了他在杰克逊霍尔年会演讲中的多项观点,[3] 为本次加息决定提供依据。他指出,委员会认为通胀的改善情况不及预期,此次利率调整有助于增强市场对通胀将在合理时间内回归目标的信心。沃什主席还引用议息会议期间偏鹰派的实际经济增长数据,暗示当前的货币政策并不具有限制性。

今年年初时,市场曾预期美联储此时应已开始降息。公开的政治施压要求降息、新任美联储主席上任以及中期选举临近,这些因素都让几个月前很难想象美联储会加息。然而,联邦公开市场委员会一致决定加息。美国宏观经济环境已发生较大变化,以至于不加息反而难以解释。沃什兑现了杰克逊霍尔年会上释放的信号,美联储做到言出必行,助力重塑新任主席的公信力。10年期和30年期美债收益率曲线的趋平印证了这一判断,[4] 表明投资者在7月后要求的公信力溢价正在消退。
然而,我们认为市场可能过度解读了沃什在新闻发布会上的基调。他对经济强劲的强调是本次新闻发布会的显著特点。市场将此视为鹰派信号,随着投资者预期会有更多紧缩措施,美股回吐了早前的涨幅,10年期美债收益率回升至5%以上。[5] 但我们认为,有必要将维护美联储公信力的必要性与持续加息周期的开始区分开来。重要的是,在美国经济增长更强劲的背景下,一次旨在增强美联储公信力的加息,对风险资产未必是坏消息。
我们同意沃什主席的看法,即美国经济具有显著韧性,适度的政策利率上调并不会拖累整体经济增长,但部分领域对利率的敏感度相对更高。例如,美国中低收入家庭比富裕家庭更依赖信贷,而当前信用卡90天逾期率已升至12.9%,[6] 我们担心进一步的压力会把低收入人群推向更艰难的境地。不过可以看出,美联储正在致力于让通胀回到2%的目标,并希望看到更大进展。
事实上,如下图所示,美国核心PCE近期并未显示出向2%目标水平改善的迹象,因此美联储决定使用隔夜基金利率工具作为应对手段。[7]
 资料来源:美国劳工统计局,截至2026年9月。仅供参考说明用途。
根据旧金山联储的分析,当前美国通胀的难点在于,周期性通胀部分整体平稳,但非周期性通胀部分难以控制,且对利率变动不敏感。可以看出,能源、保险、医疗保健和教育等行业正面临成本上升的压力,并向下游传导。美联储面临的挑战是如何运用现有政策工具来应对这类问题。然而,此次利率调整至略具限制性的水平,是美联储为应对通胀相对于目标过高所采取的行动,而无所作为并非未来的首选路径。沃什主席在此问题上的意图明确。
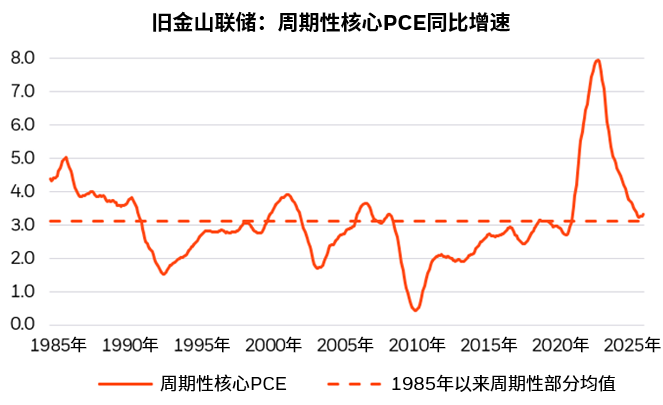
 资料来源:旧金山联储,截至2026年7月31日。仅供参考说明用途。
本次政策调整使美联储立场偏向鹰派,但我们并不认为这会导致持续多次的加息,尤其是美国就业增长已较近几年明显放缓,长期通胀相对温和且可能进一步走低。尽管如此,我们仍然认为,在投资组合中保持适度的利率敞口仍是首选方案,而收益如今应成为投资组合中更有意义的关注焦点。
*本文所表达的意见反映了我们截至2026年9月17日的判断,并可能随着后续情况的变化而改变。
[1] 资料来源:Wind,2026年9月17日
[2] 资料来源:美联储经济预测摘要,2026年9月16日
[3] 资料来源:美联储议息会议,2026年9月16日。
[4] 资料来源:贝莱德,2026年9月17日。
[5] 资料来源:彭博,2026年9月17日。
[6] [7] 资料来源:贝莱德,2026年9月17日。
本文件由贝莱德编制,不应赖以作为预测、研究或投资建议,也不应构成购买或出售任何证券或采用任何投资策略之建议、募集或劝诱。本文之意见发表于上述日期,并可因应其后的条件转变而有所变动。本文件所载之讯息及意见取自贝莱德认为可靠的专属和非专属来源,并不一定涵盖所有资料,且无法保证其准确性。因此,并未对其准确性或可靠性作出保证,而贝莱德及其人员、雇员或代理商不会对任何其他形式的错误及遗漏所引致的责任负责(包括因疏忽而对任何人士负责)。本文件可能含有非仅基于过往资讯而提供之「前瞻性」资讯。有关资讯可能涵盖(其中包括)预计及预测。概不保证所做预测将会实现。是否依赖本文件所载的信息由阁下自行决定。本文件仅编制以供参考用,并不构成购买或出售任何证券、贝莱德基金或任何投资策略的投资建议、要约或招揽。一旦根据若干司法管辖区的证券法,贝莱德基金,任何投资策略或证券的要约、招揽、购买或出售行为属不合法,则不得向该些司法管辖区的任何人提供或出售任何证券。投资涉及风险,过往的表现对未来的业绩并不具指示作用。