炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
本轮行情,消费股表现大都不好,但也有相对较好的。
这样的企业往往具备更强大的护城河,所以即便在内需不足的情况下,不仅业绩依然稳健,而且还保持一定的增长。
今天跟大家分享的就是酵母这个行业。龙头是安琪酵母。
它在2024年7月,股价就早于大盘见底了。
今年上半年被AI抽血,出现下跌,但现在股价已经接近前高了。这就是基本面扎实带来的走势。

一、酵母行业有什么护城河?
这种小生意,很多人根本不会注意。
但它的护城河很深。
全球酵母行业,前三家的集中度就超过了70%!
这种集中度就说明了,不是任何人想进入就能进入的。行业有很高的壁垒。
安琪酵母在全球的市场份额排第二,在国内排第一,达到了55%。
为什么这么牛逼呢?
首先,这是一个重资产行业。
任何新进入者都要花几十亿,用好几年的时间才能把固定资产给砸出来。
然后还要攻克菌种和工艺,最后还要攻克客户的品牌重视度。
买酵母的大都 是B端客户。他们用习惯了一个品牌 的酵母后,不会轻易转换,因为酵母一旦出问题,产品就会出大问题,他们不愿意冒这个险。
而且,酵母在企业的花费和成本中占比很低,即便他们想降成本,也不会先砍酵母。
第二,具备科技含量。
虽然发酵这件事,人类做了几千年了,但这个行业其实是生物产业,被列为国家列为七大战略型新兴产业。
所以不要把它当做简单的消费行业,它的科技壁垒还是比较高的。
不过,任何事都有两面。重资产可以是护城河,但重资产本身也有劣势。
比如,原材料价格对业绩影响较大,资本开支较大等等。
二、业绩的稳定性高
安琪酵母的营收保持稳健增长,波动低,没有大起大落。

前两年虽然增速有所放缓,但今年的营收增速重回15%以上。
稳健的增速,就是护城河深在财务上的印证。
它的平均ROE保持在12%-15%!
虽然优秀的企业可以做到15%以上,但这安琪酵母这种长期稳定的ROE也已经很难得了。
它难以突破15%,主要跟它重资产的属性有关。
它的毛利润率在2020年以后有一个显著的下滑。主要原因是原材料和能源价格的上涨。这是行业属性!
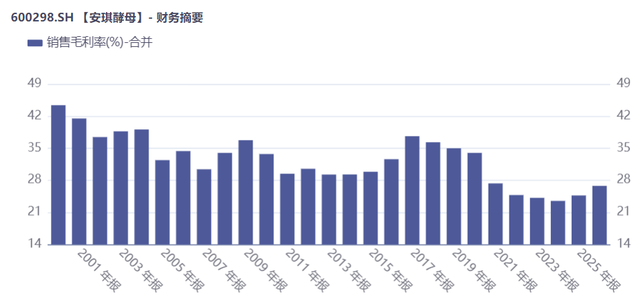
今年人民币升值,汇兑也影响了业绩。毕竟它海外业务占比达到40%以上。

今年上半年,利润增速只有10%,扣非净利润是7%!
但如果扣除汇兑的影响,它的利润增速就能恢复到25%!所以企业的基本盘非常稳固!
原材料价格和汇兑的影响都是周期波动的,不是永久性的。