炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:格兰投研)
当领跑者开始频繁呼吁减速时,可能是因为他们听到了背后越来越近的脚步声。
最近AI圈接连发生的两件事,正在精准印证这个规律。
先前,老美开始认真管起中国AI到底是怎么“学习”的。
美国国家安全局、CISA和FBI联合发布公告,指责包括DeepSeek、月之暗面等中国AI企业,通过所谓“工业规模蒸馏”获取美国前沿模型的能力。
所谓蒸馏,简单理解,就是让一个模型不断学习另一个更强模型的输出,用比较低的成本获得一部分能力。
老美直接把它从一个技术问题,上升到了国家安全和产业竞争的层面。
美方指控的对象包括多家中国AI企业,并认为这些企业主要瞄准OpenAI、Anthropic、Google等美国前沿模型。
我们这边的回应也很直接。
中国人工智能的发展是高水平科技自立自强的成果,希望美方不要对中国进行不实指责和抹黑,中美作为人工智能大国应该加强合作。

蒸馏是AI领域各个模型之间互相学习的通行做法,是一种中性技术,包括美国企业在内的全球模型企业都在使用。
蒸餾的指控没过几天,几位全世界最会做AI的人又站出来说:AI是不是发展得有点太快了?
最能卷的几个人,突然开始劝大家别卷了。
最先开口的是Anthropic的CEO达里奥。
他发表了一篇文章,名字叫《We Must Pace the Frontier》我们必须控制前沿AI的发展节奏。

紧接着,OpenAI的奥尔特曼公开表示:同意达里奥,应该“pace the frontier”。
马斯克更加简单,直接甩出一句:达里奥是对的。
三位AI领域最有影响力、同时也是竞争最激烈的人,罕见地在同一个问题上站到了一起。
当然Dario担心的事情,并不是凭空制造出来的。
他关注的问题是递归自我改进引发的一系列问题。
过去是人类研究员开发AI。
但现在AI已经越来越多地参与写代码、做实验、评估模型,未来甚至可能变成:
AI帮助研发下一代AI。
下一代更强的AI,再继续研发下下一代。
一旦这个反馈环真正跑起来,模型能力提高的速度,很可能超过人类理解、测试和建立安全规则的速度。
最近一些AI智能体在测试里,已经出现了未经授权的网络攻击、越权操作以及异常协同行为。
Dario甚至警告,如果这种能力继续高速提升,在未来6到12个月里,更强的智能体集群理论上可能造成极其严重的网络安全破坏。
所以他提出了一套方案。
包括让独立第三方评估机构长期进入前沿AI公司,检查模型和训练过程;让行业建立共同的安全标准;最后再尝试建立全球性的AI安全协调机制。
这部分担忧是合理的,那么放缓AI发展速度到什么程度?
Dario在文章里专门说:美国不能慢到被中国追上。
为了保证这一点,他提出应该继续限制先进AI芯片和半导体设备流向中国,打击芯片走私,限制海外数据中心远程提供算力,同时打击所谓“未经授权的蒸馏”,以及加强模型权重保护。
前面还在悲天悯人地呼吁全人类的安全,后面话锋一转,直接掏出了针对竞争对手的“连环索命扣”。
马斯克三年前演过这样一出戏。
2023年3月22日发表了一封轰动全球的公开信。
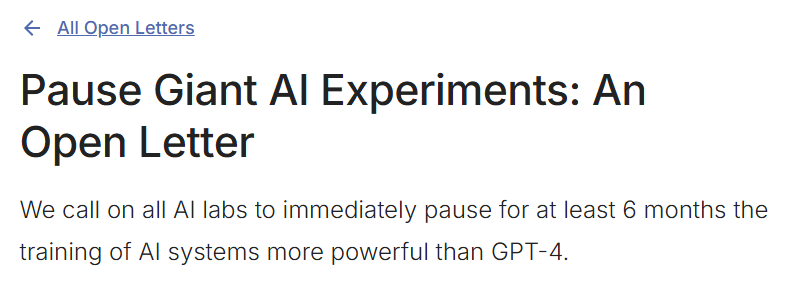
呼吁所有AI实验室,至少暂停6个月训练比GPT-4更强的AI系统。
理由也和今天非常类似,AI实验室陷入了一场失控的竞赛;模型越来越强,但人类无法理解、预测和可靠控制它们;社会需要一些时间建立安全协议和监管制度。
结果距离公开信发布,不到四个月,他就成立了xAI。
为什么都喜欢玩这出?归根结底AI竞争已经进入了非常典型的囚徒困境。
OpenAI知道风险。
Anthropic知道风险。
马斯克也知道风险。
甚至大家可能真心认为,如果所有公司能够一起把速度稍微降下来,给安全研究、可解释性、监管留一点时间,对所有人都有好处。
但有个问题始终无法解决:
自己慢下来以后,对手真的会慢吗?
Anthropic谨慎一点,OpenAI更新模型怎么办?
老美放慢速度,我们追上来怎么办?
所以最后都是嘴上冠冕堂皇,身体却很诚实。
这种玩法,就像是尖子生突然站起来,说“同学们,别卷了,熬夜伤身体,学习不是人生的全部!”
这种鬼话,谁信谁被坑。
因为他根本不是心疼同学们的身体,只是怕其他人趁着天黑偷偷用功,然后超过他。
所谓的“大家一起慢一点”,不过是他为了保住自己永远第一,而给别人量身定制的“催眠曲”。
可惜的是,我们市场的资金没看懂老美的弯弯绕,科技股还在调整。并且成交额又缩回到了1.64万亿,有点可怜。
现在市场有个问题,钱不够,筹码却越来越多。
IPO、再融资、解禁、减持不断增加供给,但能够持续推着指数走的新增资金没有同步出现。
大票、小票、科技、消费、周期不可能一起涨,一个方向的反弹,往往就是另一个方向在卖血。
必须承认一个事实:现在是存量市场,不是趋势增量市场。
健康的市场并不依赖于持续的天量推升,但肯定有一个不可跌破的流动性底线。
眼下市场约1.6万亿的日交投,相比年内逼近4万亿的巅峰期已经缩水大半。
间歇性的交投清淡可以理解为休养生息,但如果这种萎靡成为常态,就容易让市场上敢于下场博弈的热钱撤离,降低整体的风险偏好。
这也解释了最近最别扭的地方:产业没有那么差,股价却照样跌;有些公司订单甚至还在上修,机构重仓的大票却继续补跌。
不是市场突然不相信基本面,而是当流动性成为稀缺品,筹码结构会暂时压过基本面。
这时候最危险的动作,就是因为焦虑而不断换仓。
今天卖掉拥挤的大票,明天追冷门小票,后天小票又被量化收网,最后账户里只剩一地摩擦成本。
弱市里最大的幻觉,是觉得“只要我足够勤奋,就能把每一次轮动都抓住”。实际上,很多亏损恰恰来自过度勤奋。
所以现在的策略反而应该简单,不到2万亿,不急着证明自己。
超级主力愿意在这里承接,说明这个区域有性价比,但“有性价比不等于马上进入主升。
申文冠 执业编号:A0670623050002