炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:价值发现者)
一、
本周延续疲弱,除上证50外,其余主要宽基指数均录得负收益。上证指数、深证成指、创业板指分别下跌2.77%、6.49%、8.82%。全周共有超5100只个股收跌,创年内单周下跌家数纪录。
行业方面,申万一级行业中,7个行业收涨,24个行业收跌。上涨板块中,银行、食品饮料、家用电器涨幅居前,分别上涨3.16%、1.07%、0.87%,资金避险情绪较浓,持续流入银行、食品饮料、家用电器等防御性板块,带动相关板块上行。跌幅方面,传媒、机械设备、通信板块跌幅居前,分别下跌15.25%、11.92%和11.75%。
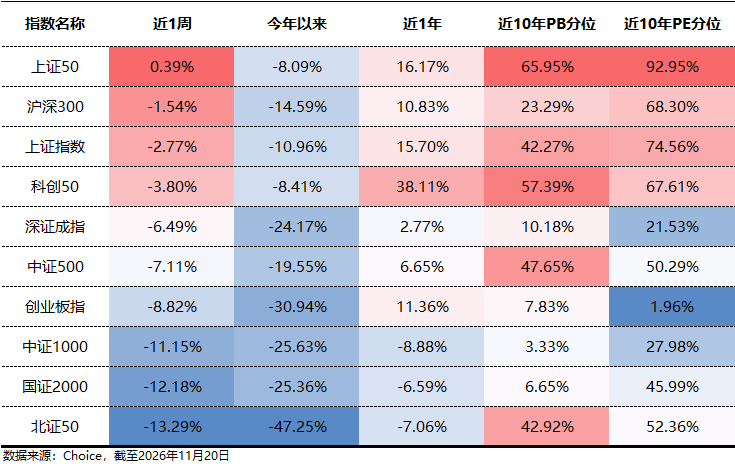
海外方面,本周全球风险资产经历了一轮剧烈共振下跌,核心矛盾集中在AI叙事的信任危机与美联储鹰派纪要的双重冲击上。美股三大指数全线重挫,道指跌8.02%,标普500跌8.61%,纳指暴跌10.02%并抹去全年涨幅,科技板块自10月高点回撤近25%。黄仁勋辞职后,市场对AI巨额资本开支回报的持续性质疑不断上升,强烈打击了市场信心。
美联储会议纪要成为压垮骆驼的最后一根稻草。 11月18日公布的10月会议纪要显示,几乎所有官员认为若经济按预期演进,进一步收紧政策是必要的,两位官员甚至讨论了12月加息50个基点的可能性。叠加10月核心CPI连续第三个月环比0.3%的黏性,市场对12月加息的定价急剧升温,高估值科技股首当其冲。
亚洲方面,市场同步承压,印度一枝独秀。 港股恒生指数周跌5.19%,恒生科技跌幅7.92%。日经225周跌7.70%,韩国KOSPI跌7.95%。印度成为唯一逆势收涨的主要市场+2.85%,延续了AI的避险资产。
欧洲也出现了罕见暴跌,德国DAX周跌7.28%,法国CAC40跌5.27%,英国富时100跌5.10%,全球风险偏好收缩下无一幸免。

二、
1、基金组合
这轮全球资产的无差别杀跌非常剧烈,连纳指这样“正规市场”的品种,单周都能暴跌超10%。本周组合受港股医药、互联网下跌拖累,净值普遍出现明显回撤。
但往未来看,现在组合积蓄的潜在进攻性越来越强。等市场风险偏好企稳后,优质资产的潜力会以惊人的方式爆发。

2、实盘账户
本周雪球账户累计收益16.95万元,较上周回落15.4万元,已经低于2021年高点时水平,和今年最高点67万,相差60万。

时间加权收益率70.79%,同期沪深300指数表现为28.52%,跑赢沪深300指数42.27%。

但是,这个时候,我也没有沮丧,而是选择向前看。沮丧很多事来自于比较,如果能在67万利润时大幅减持、现在加回来,这样的情形当然很好,但问题是67万利润的时候,也没有什么方法就能够让我们提前知道会跌到50万、30万、17万。那时候所做的选择比如加仓港股科技、医药等决定,也是为了让利润从67万再往上变得更多,但是结果事与愿违,收益、收益率不升反降。这种事与愿违的情况,显然在投资里是常见的,就像许多投资者把黄金当必选资产一样,最后避险资产却成了火坑资产。
经过以往多年的投资,我们积累了一些经验,能够避开一些坑。比如今年最火的AI,我们在市场极度狂热时没有买,更是连续几个月疯狂提示大家风险;在黄金狂热的时候,也在反复提示、强调黄金也是避险资产。但是我们也依然还是会在抄底的时候犯错,比如抄早了。
所以,这里其实有一个区别:大家都诟病的是我们没有做好获利了结,但是实际上,本质问题不是没做获利了结,而是获利了结后买的资产时机没选好、买了之后又跌了。而且,今年一大问题就是在获利了结上,去年很多时候买的AI相关占比是不低的,就是因为过于强调获利了结,最后收益率50-80%左右就跑了,错过后面200-300%的收益。
你会发现投资里其实没有一条法则是一直适用的,投资的艺术性就需要灵活应变。并且这种灵活应变,只有一个判官断定它是艺术还是垃圾:结果。
但如何看待结果,又成了一门审判的艺术。因为同一个投资选择,你用同时间去审判,结果肯定是完全相反的。2004年3月买入A股,到2024年9月中旬都是傻子,但是仅过了两周,又成聪明人了。现在买入港股,可能未来1-3个月都是傻子,但是再过几个月,可能又成了智慧的人、勇敢者。
投资没有那么完美的方法,让我们收益整体持续向上、只是偶尔向下波动。更大可能是收益一会儿高一会儿低,甚至5年里又4年处于亏损,但是当行情来的时候,又可能一年赚5年的钱。
无论是3年、5年、9年目前收益又归零,都不用太担心,因为目前又是市场的低点,在低点时的收益不理想是不用太担心的,换个思路想,如果现在在盈亏附近,那意味着你的成本是估值温度10°的成本,其实放眼全市场,都是较低的拿货成本。后面来一轮50%涨幅的小牛市,就全是利润了。
或者现在亏10-20%,也不用太担心,因为组合资产如果估值很低,质量又属于中上,那么后续来一轮50-100%的行情,依然可以扭亏为盈。
只有下面这些情形,是必须需要担忧的。比如那种高点买入泡沫资产,要面对未来50-90%下跌的资产,是可怕的;资产质量、成长性较差,那么即使时间拉长,一方面什么时候来行情不确定性高,另一方面向上的弹性可能也不够,如果只是涨个20-30%左右又向下,那么并不能解决大的问题。
资产质量未来的确定性,有一个非常简单的角度可以简单进行评估:分散度。如果是个股,那真的得取决于这些公司未来的发展情况,都不一定和行业高度相关。因为行业可能卷土重来,但是一些公司却可能从此走下坡路。如果是分散投资几个行业,那么只要这几个行业没问题,是不用担心个股层面的风险。
三、
近期市场再次急速下探,本来想要抄底的资金,又一次被套牢了。
一轮接一轮的负反馈,确实让很多人抄不动了。再乐观的人,面对账户的持续缩水,也难免会感到折磨。
就像后台有一条高赞留言直截了当地说:“不要搞笑了,这种趋势哪有底?” 这句话,其实代表了当下绝大多数人的真实心境:跌麻了,不敢信了,再乐观的人,也无法持续遭遇这样的折磨。

不过,有个方法或许可以让投资和抄底变得不那么痛苦:暂时放弃对立刻上涨的期待。
痛苦,往往来自于现实与期望的偏离。就像近期全球科技股的剧烈震荡,当AI的远期信仰被拉回现实算账,一旦预期打得太满,现实的回调就会显得无比残酷。如果此时我们把预期降得足够低,现实反而就很难再让我们大失所望。
眼下来看,无论是A股还是港股,估值已经处于便宜的位置,反映了各种悲观的宏观预期和筹码压力。市场随时可能因为利好而见底,爆发出报复性反弹,我们对当前优质资产的长期配置价值依然非常有信心。
但不得不承认,市场现在确实陷入了情绪负循环,跌跌不休,继续“不讲道理”地下探也是完全有可能的。打破这种僵局,最好能等来政策或宏观流动性的猛药救活。其实,政策已经开始持续托底,这也是现在如果不慢慢布局所面临的踏空风险——因为反转确实可能随时发生。
面对这种撕裂,评论区里出现了另一种声音,有位朋友说:“每一次都说没有底,但是每一次都起来了,其实这个时候就是信仰。我相信我的国!我杠杆进!”
我们非常敬佩这种在冰点期依然敢于做多的勇气,但我们并不建议大家去上杠杆,因为杠杆风险大且让人心态发生变化。投资终究不能靠等靠要,甚至根本上来说,是不需要政策支持的,而是来自对优质资产本身的价值,终将被市场发现。市场是一个很大的范畴,不会所有资产都按同一个节奏走。在泥沙俱下的普跌之后,基本面扎实的好资产,最终会走出独立的修复行情。
所以,不妨这样安慰自己:短期放弃对上涨的执念,顺其自然;但长期,我们依然非常抱有期待,耐心等待时间给出的惊喜。 别在黎明前倒下。
今年以来温度计第一次触及10°,处在极度低估,投资信号“加倍投资”
恐贪指数5,指数属性“极度恐惧”。