炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:上市之家
京东健康于11月17日发布2026年第三季度未经审计业绩。
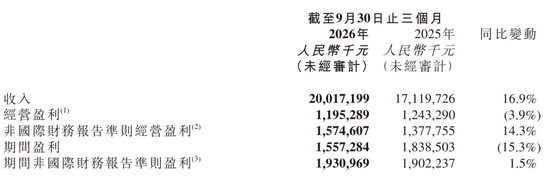
财报显示,报告期内京东健康实现收入200.17亿元,较上年同期的171亿元增长16.9%,收入增速较第二季度的14.9%回升约2个百分点。
收入端的改善主要得益于药品销售的强劲拉动。里昂证券研报指出,京东健康第三季度药品销售维持约30%的同比增速,保健品及医疗器械销售亦较第二季度出现环比改善。
东财医药团队进一步分析称,药品单季增速超过30%,且较第二季度再度提速,是收入端回升的主要贡献力量;前三季度累计收入达609.05亿元,同比增长16.2%。
利润指标则呈现出较为复杂的图景。第三季度经营盈利为11.95亿元,较上年同期的12.43亿元下降3.9%;期内利润为15.57亿元,同比下降15.3%。但在非国际财务报告准则(Non-IFRS)口径下,经调整经营盈利为15.75亿元,同比增长14.3%;经调整净利为19.31亿元,同比微增1.5%。
IFRS经营盈利与Non-IFRS口径之间约3.8亿元的差额,主要来自对关键管理人员的一次性股权激励授予,叠加综艺植入、减重现金激励等营销投放的错期影响。经调整EBIT利润率同比回落约0.2个百分点至7.9%。
经调整净利增速偏低,则与利率下行导致利息收入减少有关,经调整纯利润率同比下降1.5个百分点至9.6%。换言之,表观利润下滑更多反映的是费用确认节奏与财务收入变化,而非核心经营质量的逆转。
在业务运营层面,京东健康继续围绕医药供应链和线上医疗服务构建壁垒。截至2026年9月30日,累计超过110家药企选择京东健康作为新品首发合作伙伴,第三季度单季首发新药超过50款,包括扬子江药业百乐眠®、金赛药业金蓓欣®、恒瑞医药恒宜®等。即时履约方面,通过与合作药房联动并配备24小时在线药师,夜间购药服务已拓展至全国超过300个城市,冷链配送能力也在多个城市实现升级。
AI应用是另一条投入主线。第三季度,AI医生“大为”的日均健康服务交互量同比增长超过5倍,并联合专科专家团队在皮肤、心理、呼吸、慢病代谢等领域推出名医智能体,试图将AI能力嵌入“医、检、诊、药”的业务闭环之中。
尽管收入增速改善,资本市场对这份财报的即时反应偏于谨慎。业绩公布次日(11月18日),京东健康股价低开2.96%后跌幅迅速扩大,盘中最低触及35.02港元,跌幅一度超过13%,成交额显著放大。
卖方机构的判断则呈现一定分歧。里昂证券维持“跑赢大市”评级及目标价61港元,但将第四季度总收入增速指引下调至约11%,理由包括流感季节较温和可能令药品销售增速回落至20%—25%,以及消费疲弱环境下保健品销售或仅录得低个位数增长。
美银证券则更侧重结构性视角,认为公司第三季度收入增幅较第二季度的15%有所改善,结构性增长仍然完好,重申“买入”评级及57港元目标价,并预期规模效益、供应链效率及药品利润率将支持利润率持续扩张。
从后续展望来看,京东健康维持全年收入中双位数增长、Non-IFRS经营利润同比增长约30%的指引框架。第四季度的一次性股权激励费用与错期营销投放将退出,主业利润增速能否如部分机构预期的那样“好于第三季度”,将是检验全年成色的关键节点。在收入端确认提速之后,市场关注的焦点正在从“增长有没有”转向“利润的修复节奏与可持续性”。
免责声明:本号原创文章享有著作权,未经授权禁止转载。内容仅供学习分享,不构成投资建议,信息和数据均来源于网络及公开信息,如有侵权,请联系处理。