炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
10月31日,42家上市券商三季报披露收官。
2026年前三季度,资本市场在改革与科技的双重驱动下加速回暖。42家上市券商前三季度合计实现营业收入5079.99亿元、归母净利润2176.39亿元,同比分别增长约19%和约25%;29家营收正增长、31家净利正增长,中金公司与华安证券净利翻倍。但分化同样明显:单季盈利环比回落,自营收益成为最大变量,投行与资管加速向头部集中。
总营收站上5000亿元 前十家拿走七成净利
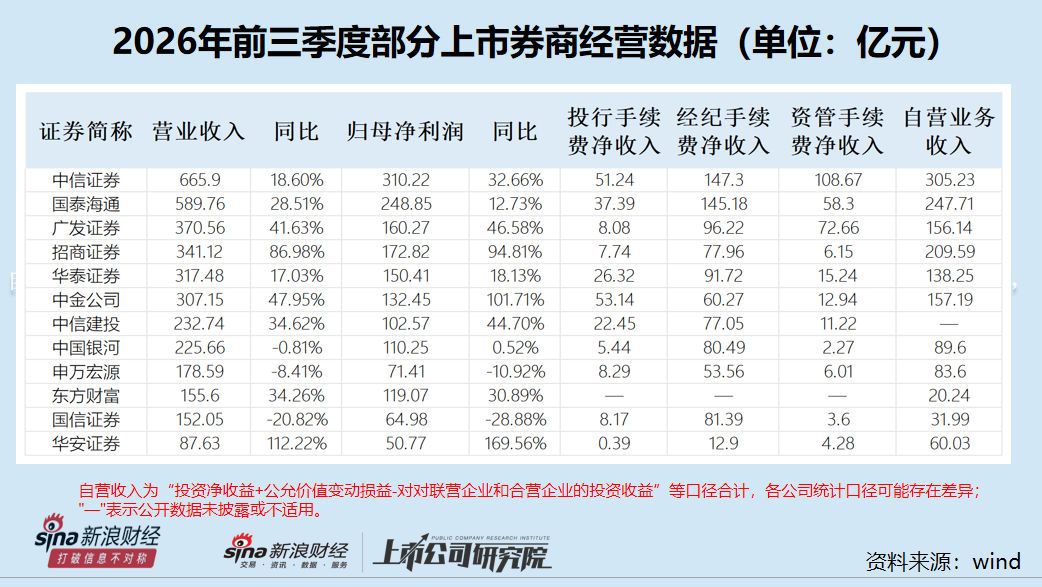
从收入规模看,中信证券以665.90亿元继续领跑,国泰海通589.76亿元位列第二,“双雄”格局进一步稳固;广发证券370.56亿元、招商证券341.12亿元、华泰证券317.48亿元、中金公司307.15亿元构成300亿元梯队,中信建投232.74亿元、中国银河225.66亿元分列其后。
盈利端格局略有不同:中信证券归母净利润310.22亿元居首,国泰海通248.85亿元、招商证券172.82亿元、广发证券160.27亿元、华泰证券150.41亿元、中金公司132.45亿元紧随其后,东方财富119.07亿元位列第七,中国银河110.25亿元、中信建投102.57亿元进入“百亿俱乐部”。
集中度是最鲜明的特征:前五家营业收入合计2284.82亿元、占比45.0%,前十家归母净利润合计1578.32亿元、占比72.5%。近半营收、逾七成利润由不到四分之一的公司创造,马太效应正从收入端向利润端传导。
从增速看,华安证券前三季度营收增速最高,为112.22%,是唯一一家营收翻倍的券商。华安证券、中金公司前三季度归母净利润实现翻倍增长,增速分别为169.56%、101.71%。
经纪业务:交投回暖带来普涨
经纪业务是今年确定性最高的板块。41家上市券商经纪业务手续费净收入合计约1422亿元、同比增长约28%。中信证券147.30亿元居首,国泰海通145.18亿元紧随,两家合计占比20.7%;广发证券、华泰证券、国信证券、中国银河、招商证券、中信建投、中金公司等位列其后。
中小券商的弹性更充分:西部证券经纪收入增长45.10%,兴业证券增长43.69%,国金证券增长40.52%,东吴证券、国联民生、第一创业增幅均超35%。
值得关注的是,经纪业务增长在较大程度上来自交易量扩张而非费率改善。在佣金率长期下行、买方投顾转型推进的背景下,单纯通道收入难以维持长期优势。头部券商把资源投向机构经纪、产品代销与基金投顾,中小券商则在区域网点与特色服务上寻找定位。
自营业务:最大变量 分化明显
2026年前三季度,自营投资是业绩最大变量。42家上市券商自营投资收入(自营收入为“投资净收益+公允价值变动损益-对对联营企业和合营企业的投资收益” )合计约2025.02亿元、同比增长8.92%,虽仍是规模最大的板块,增速却明显落后于其他主业,42家可统计公司中有29家下滑。
增长的少数派表现亮眼:招商证券自营收入209.59亿元、同比增长185.76%,华安证券60.03亿元、增长203.17%,广发证券156.14亿元、增长67.85%,中金公司157.19亿元、增长43.35%,国泰海通247.71亿元、增长21.61%。中信证券305.23亿元、下降3.41%,绝对规模仍居首位。
自营分化,本质是资产配置结构与风控能力的分化。权益仓位、衍生品对冲、OCI配置与境外布局的差异,在结构性行情中被放大为报表上的落差。这表明,自营收入高增长往往伴随高波动,评价业绩质量需把投资条线与手续费类业务分开看。
资管业务:前三家占据57%份额
资产管理业务延续稳健。42家上市券商资管业务手续费净收入合计约415.06亿元,同比增长25.87%。中信证券108.67亿元、广发证券72.66亿元、国泰海通58.30亿元稳居前三,三家合计占比57%。
公募费率改革推进下,资管“以量补价”特征愈发清晰。头部券商依托公募子公司、养老金与机构委外维持规模优势,部分券商在ABS、REITs、跨境资管等领域寻找增量。资管虽不如经纪与投行抢眼,但其稳定性与轻资本属性,是平滑业绩波动的重要一环。
投行业务:中金公司反超登顶
投行业务是格局变化最大的板块。42家上市券商投行业务手续费净收入合计约314.57亿元,同比增长27.38%;但40家可统计公司中20家下滑,收入加速向头部集中,前五家合计占比达60.6%。
背后是一级市场的全面回暖:前三季度A股IPO融资额同比增长175%,上交所凭借硬科技大型项目以1212亿元居首,北交所以62只新股成为数量冠军;香港市场116只新股募资3879亿港元,其中38只“先A后H”项目贡献近七成融资额。项目的大型化与集中化,直接决定了保荐承销收入的分布。
在投行这条最考验定价与销售能力的赛道上,中金公司交出了本轮财报季最具标志性的数据:前三季度投资银行业务手续费净收入53.14亿元,较上年同期的29.40亿元增长80.71%,位居42家上市券商第一,领先中信证券1.90亿元,在这一长期由中信证券领跑的指标上完成反超。
上市券商投行收入合计约314.6亿元,中金公司一家占比16.9%;投行收入在其307.15亿元营业收入中占比约17.3%,行业平均约6.2%。投行对中金公司已不只是收入来源,更是“投资+投行+研究”一体化模式的入口。中金公司长期在大型项目、跨境发行上的积累,恰好契合这一轮“大项目、硬科技、国际化”的融资特征。
其他梯队同样分化:国金证券投行收入9.56亿元、增长23.75%;国信证券、广发证券、招商证券分别增长32.93%、50.16%、43.06%。而华安证券、国海证券、方正证券、天风证券降幅分别达71.59%、70.85%、32.88%和30.80%,中小投行在项目获取上的压力更为直接。
附表: